

本文作者:Rick Zullo,编译:Cointime Freya
了解我的人都知道,我是一位研究商业失败和成功的历史学家(我自己也经历过很多次失败)。作为一个研究成功故事的学生,多年来我一直对企业集团很着迷。最初,我对Berkshire Hathaway日益增长的热爱激起了我的痴迷,而Greenwald和McTaggart的著作进一步放大了我的痴迷(这两本书都讨论了大企业集团的核心利益,并对该模型进行了详细的案例研究)。
我们回顾企业集团结构的起源时发现,这种模式最初在50年代末/60年代初开始流行,低利率使信用良好的收购者更容易收购其邻近的竞争对手。最终,这种趋势演变为收购互补性甚至反周期业务。东道主公司可以举债购买这些资产,利用其核心业务的现金流来偿还债务,直到收购增值,将各个持股的现金流汇总成一个整体的财务状况。通常,这些目标规模太小,或者增长速度太慢,无法令人振奋(有时甚至连上市公司本身也是如此),但当这些目标汇总到一起时,它们比独立的组成部分更有吸引力。通常情况下,这种财务状况可以通过共享基础设施(例如,共享采购)得到进一步加强,这将使控股公司在竞争中获得额外的优势,并进一步提高其盈利能力。
Berkshire Hathaway是这方面最著名的例子,在几十年的时间里,它展示出持续的高回报。但Berkshire Hathaway显然不是唯一这样做的公司。像Danaher(市值2,000亿美元)这样的企业集团已经创造了令人难以置信的股东价值;像Constellation software(市值450亿美元)以及Roper Technologies(市值450亿美元)这样的垂直软件聚合商也是如此。在保险行业,我们已经看到像Acrisure(独立保险机构的集合体,其价值在不到 10 年的时间里上升至 230亿美元)以及Ryan Specialty(特殊保险产品的综合企业,在成立仅11年后价值110亿美元)这样的公司。以及像雀巢和百威英博这样的食品和饮料公司(它们的总市值为4,500亿美元)。对于所有这些公司来说,他们的价值是在不同的产品和/或控股中积累的未来现金流,而不仅仅是单一的业务。
企业集团的消亡?
虽然企业集团取得了令人难以置信的成功,但在过去20年里,随着企业战略向重点转移,以及这些企业集团的共享服务变得商品化,这种模式失去了一些光彩。这本身就加剧了对潜在收购的竞争,使企业集团很难找到能够获得收益的机会,特别是在资本市场扩张以及信贷大幅提高的情况下。只有少数特殊的企业(如Berkshire)能够从这一战略中获得alpha,执行机会主义的错误定价的资产和/或愿意接受折扣以进入Oracle of Omaha的轨道的公司。许多企业集团也开始变得效率低下,因为追踪多个不同的业务需要很高的管理要求(尤其是在跨越多个地区、拥有不同的公司的情况下),进一步削弱了这种模式的经济协同效应。随着这些结构中的中层管理人员的膨胀,该模式的成本协同效应被打破,使得并购往往破坏价值的价值。Berkshire违背了这一趋势,管理着一个价值超过6,800亿美元的企业,在2021年以一个规模小得惊人的20-30人的总部团队达成了3550亿美元的收益。
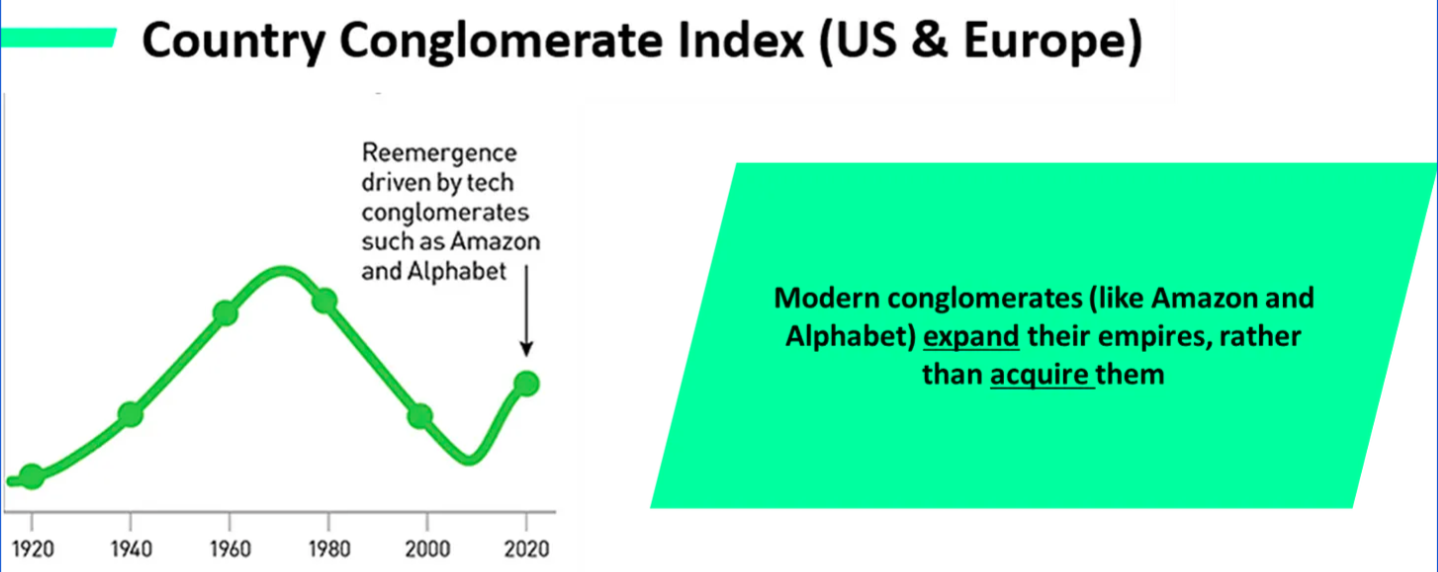
然而,当我们着眼于科技领域时,企业集团的复苏正在复苏。我们看到像亚马逊和苹果这样的平台公司成为企业集团,不是通过收购资产,而是通过将其商业帝国扩展到新的业务线。这些公司正在利用其主要业务线的现金流扩展到新的产品线,使其更具主导地位,而不是像过去的企业集团那样收购完全独立的资产。亚马逊拓展了一个曾经很小的利基市场(图书电子商务),现在发现自己已经进入了许多完全独立于其电子商务核心的业务(网络服务、第三方物流、媒体和娱乐等等)。老派的企业集团结构侧重于在一个单一的保护伞下收购和整合现有资产,而这种结构的下一代将侧重于创建基于共享核心“能力”的资产开发平台。
企业集团2.0——平台型企业集团
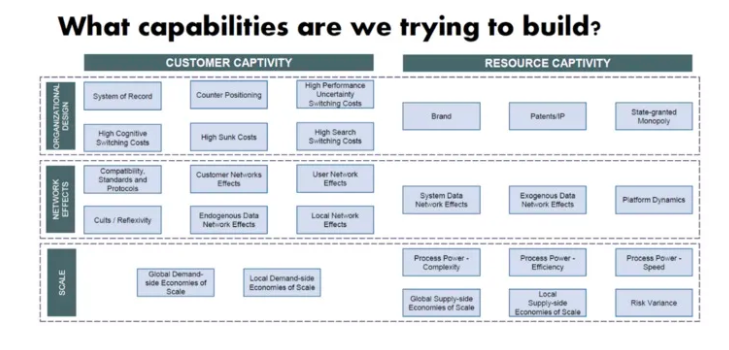
当我们审视企业集团模式恶化的根本原因时,今天的创业环境为我们提供了重塑辉煌的机会。这个问题的核心是确定持续竞争优势的可持续机制(又称 “能力”)——创业公司如何为其推出的每一款新产品在竞争中产生优势?苹果公司就是一个完美的例子。苹果公司不是一家消费产品公司,它是一家“平台”企业——在其平台上建立的开发者生态系统是其竞争优势的核心引擎。苹果公司开发者生态系统的深度和广度吸引了其客户,进一步加强了其平台对开发者的吸引力(即使是在像 Elon Musk 这样的人对费用不满的情况下)。凭借这一点,除了维护核心平台之外,苹果就可以以极其有限的费用扩展几乎无限的产品和服务。
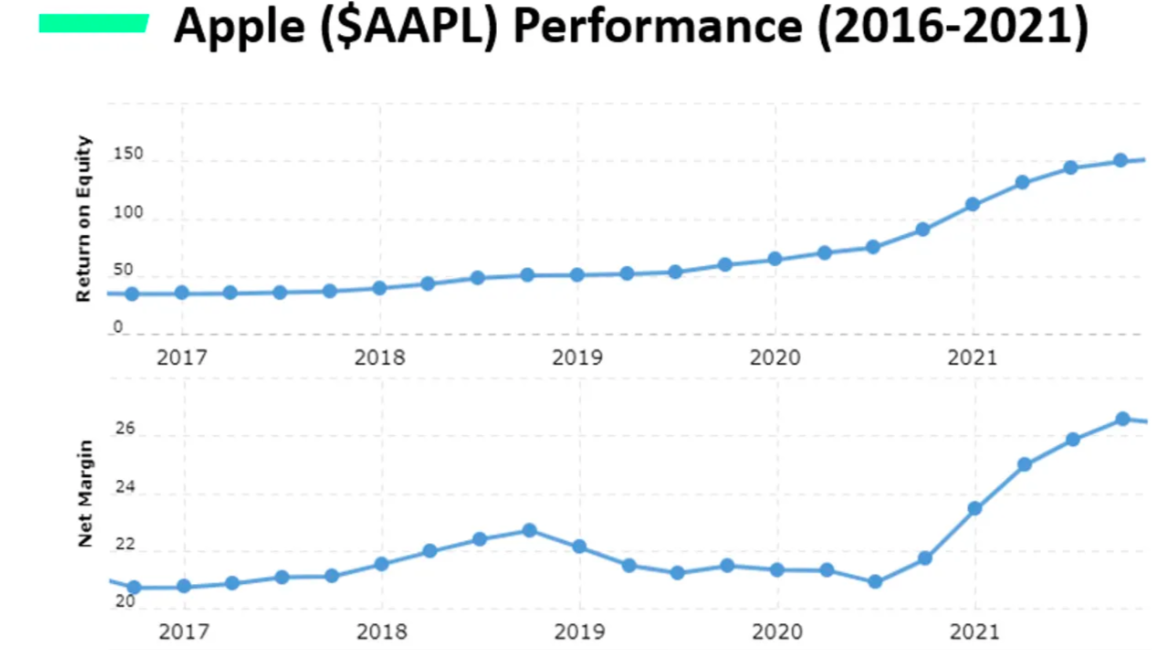
这一结果非常惊人,该公司的应用程序商店在2021年创造了超过1330亿美元的收入(是5年前的3倍多),并与该公司在这段时间内不断增长的股本回报率和净利润率相对应(见下文)。这几乎完全是通过有机方式实现的,这几乎完全是有机的,该公司上一次重大收购发生在2014年,收购了Beats Audio。
苹果公司还能够将产品线扩展到利润率更高的领域(Airpods的毛利率约为60%,而iPhone为40%),进一步证明其平台对消费者和开发者的吸引力。与传统公司不同,苹果可以:
以极低的成本将该核心利益部署到未来的项目开发中;
- 利用该产品的成功来加强其核心竞争引擎;
- 迅速推出在其生命周期早期就实现盈利的产品(如AirPods)。
虽然像苹果和Salesforce这样的“平台”公司通常利用其引诱的第三方供应商来创造超越其自身服务的产品,但苹果在开发自身产品线扩展方面的成功让位于一种新模式——“平台集团”。与“平台”不同的是,“平台集团 ”更有可能将其平台能力内部化,以平台外企业无法达到的速度,重新开发邻近业务线。这些公司发展了推动新产品开发的核心能力,这种能力不仅可以用于单一产品,而且可以无限地扩展到其他未来产品。这些公司利用每次连续产品发布的经验来磨练他们的引擎,创造一个产生规模回报递增的飞轮。通过追求需要有限的前期投资的高利润类别(如软件,尤其是在竞争较为有限的利基市场,可以在产品推出的生命周期的早期实现盈利),公司可以收获早期现金流,以投资于未来的产品发布。这样做在这些业务中形成现金流的夹层蛋糕,同时加强了核心引擎——企业的最终价值驱动力。
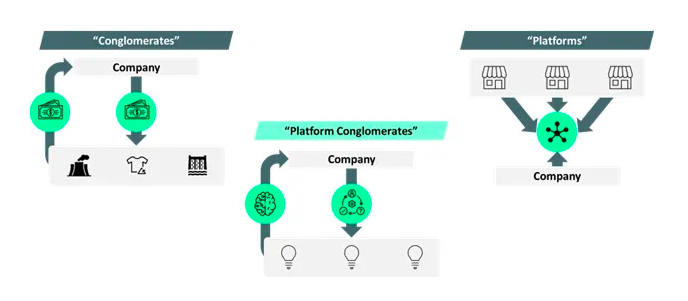
然而,这种方法是数字时代的公司所独有的。想象一下,一个钢铁工业集团正在尝试这种方法。它将不得不把大量的资金投入到可能在未来几年(或永远)都不会有现金流的资产中。该企业集团在核心业务或市场的采购方面可能具有优势,但这些优势在其他领域可能远没有那么显著(通用电气见证了其业务范围的扩张)。即使在市场上可以获得这些优势,传统的共享服务也需要额外的投资和准备时间来满足这些需求,并产生任何真正的利益(虽然可能存在经济协同效应,但这些类型的服务会产生可变成本,通常与收入呈相对线性增长)。在拓展新市场时,该公司还需要额外的管理监督和专业知识。所有这些投资都会使盈利能力的J型曲线延伸到可实现的窗口之外,从而使协同效应变得不可能。
实体经济的数字化颠覆
虽然在苹果和亚马逊的主导下发展业务说起来容易做起来难,但我们还是在投资组合中看到了这种模式的例子,比如Starday这样的公司。我们在《利基是下一个大事件》一文中简要讨论了Starday,但作为提醒,该公司利用一个核心数据引擎来识别具有未满足消费者意图的利基食品和饮料类别,并对数字消费者进行无数次的产品迭代模拟,以优化发布成功。就这样,Starday在头18个月的运营中推出了四个品牌,所有品牌都受到了主要零售网点的大力支持。每个品牌都在一个利基市场上运营,在推出的头几年里,它们都可以成为市场份额的领导者,并且每个品牌都能够产生超过50%的长期贡献利润率(由于竞争有限,特殊产品的价格弹性更高,远远高于传统食品类别)。传统上,"大食品 "大约需要花费2,000万美元和几年时间来推出一个新品牌,失败率约为70%。虽然Starday的结果还处于早期阶段,但我们已经将这一成本削减到近1/100,并将时间线从几年削减到几个月,而且我们在品牌发布的成功率方面看到了非常可喜的结果。
然而,品牌并不是核心产品。相反,Starday的核心产品是一个引擎,使他们能够以传统食品公司的一小部分时间/成本成功地推出品牌,并获得更高的成功率。这一核心资产使Starday能够:
- 以极其有限的成本将其模拟的洞察力部署到其他项目中;
- 利用每一个连续的模拟/产品的经验来进一步加强引擎;
- 在其品牌生命周期的早期就实现核心SKU的盈利,因为其利润率较高且前期费用最低。
作为一个额外的好处,外包服务和现代数据基础设施使Starday能够以很少的资产和员工数量来管理其拥有的品牌,这表明他们有可能比雀巢等高度垂直化、资产密集型的公司更接近Berkshire的运作方式。
在我们的投资组合中,我们也看到了其他类似的例子,我们相信这种新的企业集团模式展示了巨大的数字颠覆的潜力。像苹果和Starday这样的公司背后的核心引擎在净资产收益率(Return on Equity)方面取得了重大优势,使它们能够脱离商品化的产品,产生真正的现金流,而不仅仅是收入。这些引擎是由网络效应(无论是客户、用户、数据还是平台导向)定义的,而不是过去那种主要以规模经济为主导的工业集团。事实上,如果有机会充分发挥其潜力,网络效应要比规模经济强大得多,所以这种模式的进步可能会让那些对当前定位感到满意的企业感到恐惧。我们相信这种模式适用于我们的每个核心部门,但它需要对这些传统市场有详细的了解,才能确定如何产生真正有凝聚力的竞争优势(而不是相邻业务的积累,相邻业务的累计可能会产生更类似于近几十年来工业集团的结果)。
虽然在进入2023年时有很多令人不安的事情,但过去的教训往往能告诉我们未来的情况。看到企业集团模式之前的成功,以及它在数字经济中的重新崛起,我们看到了这种模式在未来几年的巨大前景。我们期待看到下一代企业集团在从数字领域扩展到实体经济时,产生的颠覆性影响。

所有评论