


作者:Molly Welch
如今,人工智能领域的创新步伐异常迅猛。在过去的几周里,开源势头迅猛(你好,AI Woodstock!)、自主代理技术的夸夸其谈以及 Google 的 AI 研究重组,仅仅是其中的一部分。
在这样一个看似不断变化的 AI 新闻周期中,让我们退一步,看看整体局势。以下是 10 张图表,开始让我们理解如今的人工智能。
#1:封闭和开放模型之间正在进行一场战斗
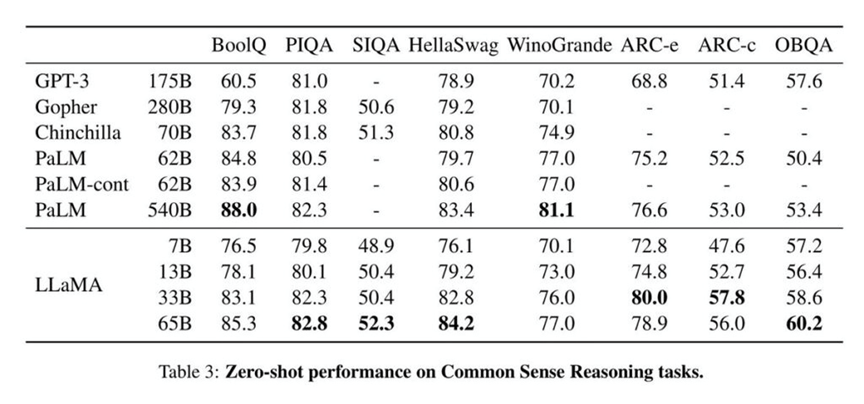
这可能是当下人工智能领域最重要的趋势。有些人称这为人工智能的 Linux或 Android 时刻。
开源模型已成为 AI 生态系统中至关重要的一部分,特别是在去年夏天引入稳定扩散后。然而,在过去,开放式 LLMs(语言模型)在表现上落后。因此,普遍的看法是,性能最高的语言模型落后于 API。
现在不是这样了。新的开放式 LLMs 正在搅动生态系统。Meta AI(元人工智能)启动了这一过程,推出了 LLaMA,这是一系列用于研究的模型,性能与 GPT-3 等相当(见上图)。随后,斯坦福发布了 Alpaca,这是 LLaMA 的一个优化版本,据称只需要 600 美元就能复制。之后便是骆驼类模型的狂奔:Databricks 的 Dolly 和 Dolly 2.0,后者被授权用于商业用途;Stability 的 StableLM;GPT4ALL;以及 Together 的 RedPajama。
向开放式 LLMs 的转变带来的影响是显著的。正如稳定扩散在图像领域所证明的那样,开放式模型在应用层面上能够实现大规模的实验和创新;随着实验成本的降低,我们现在可能会在 LLMs 中看到同样的情况。开放式模型还可能为封闭的基于 API 模型的业务提供补充,甚至是挑战。最后,开放式模型带来了新的治理挑战,因为输出变得更难管理,滥用也更难跟踪。
#2:经过多年的“越大越好”,更小、更简化的模型可能成为下一个“小”的大趋势
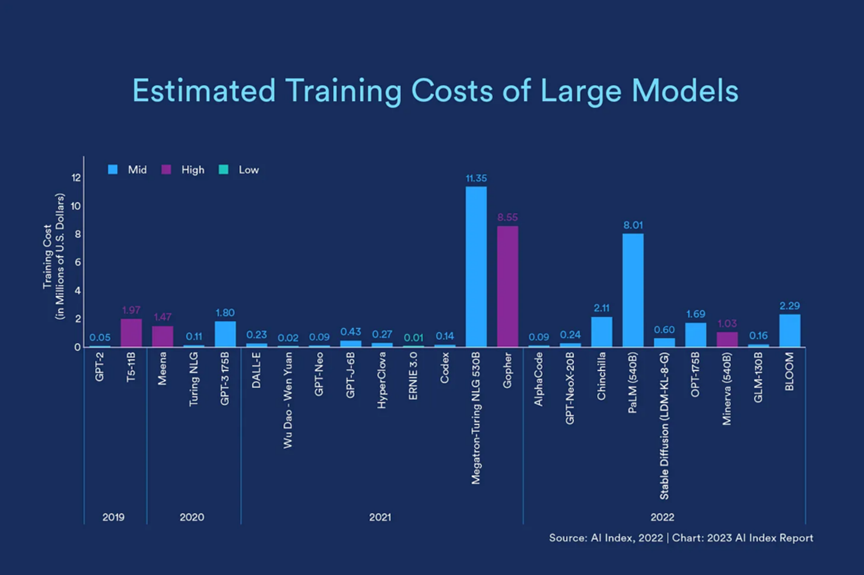
在过去的十年中,Richard Sutton 提出的“痛苦教训”描述了机器学习研究界的主流观点之一:AI 进步的诀窍是更大的模型,使用更多的数据,在摩尔定律的助力下受益。事实上,越来越大的语言模型已经产生了令人印象深刻的结果。
然而,这些大型模型的建立和部署非常昂贵。上面的图表记录了自 2019 年以来大型模型训练成本的不断增加。当然,对于这种规模的模型,推理成本也是重要的。因此,围绕“简化”更小的模型产生了越来越多的动力,这些模型可能被精细地调整以适应特定的领域。
简化模型还有其他非经济因素的优势,如延迟。为特定企业用例精细调整的小型模型不仅更便宜、更快速地训练和运行,而且还能使企业避免通过 API 发送敏感信息,而是在本地部署甚至在设备上运行。预计在这一领域会有更多的创新。
#3:数据是新的石油,全球人工智能经济仍然依赖于它
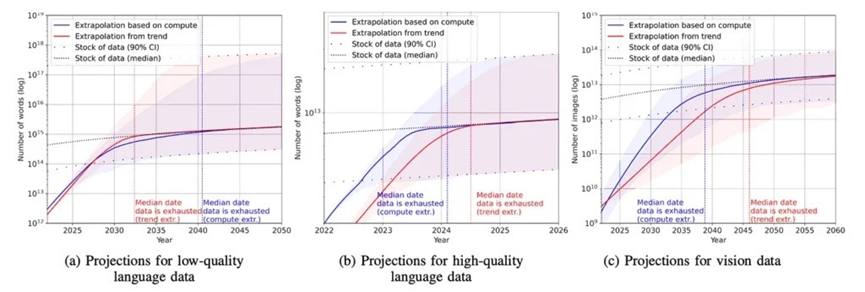
DeepMind 的里程碑式 Chinchilla 研究强调了按比例扩大训练数据集的重要性,以提高性能。然而,多项分析表明,我们可能正在耗尽语言和视觉训练数据。上面的图表提供了语言数据(高质量和低质量)的预测,估计高质量语言数据的储备将在 2026 年被耗尽。
撞到数据限制对 NLP 研究有重大影响。它还可能成为数据效率创新的催化剂,并为综合数据市场创造追随风潮。
#4:企业AI应用仍有大量的发展空间
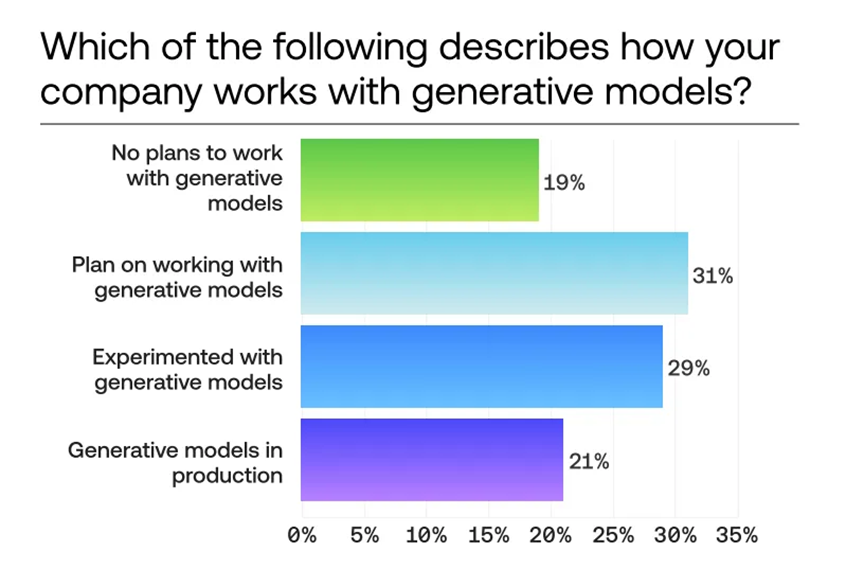
经过超过 10 年的商业化,企业仍在思考如何使用人工智能。
2022 年,麦肯锡发现,只有 50% 的企业在至少一个业务单元中采用了人工智能,而且自 2019 年以来使用率实际上有所下降。此外,尽管生成式 AI 在 2023 年大繁荣,但大多数企业仍然只是在沉思或试验:Scale AI 最近调查的企业中,只有 20% 表示他们正在生产中运行生成模型。
企业的低渗透率既是机会也是挑战。当然,机会在于企业AI应用有可观的发展空间,特别是在生成模型方面。同时,企业AI应用需要提供真正的商业价值,以在头条消失后驱动一贯的使用。在 2023 年的宏观环境下,尤其是在高利率和经济增长乏力迫使财富 500 强削减成本,包括企业软件预算。
#5:与此同时,我们已经看到了人工智能的突破消费者时刻。现在会发生什么?
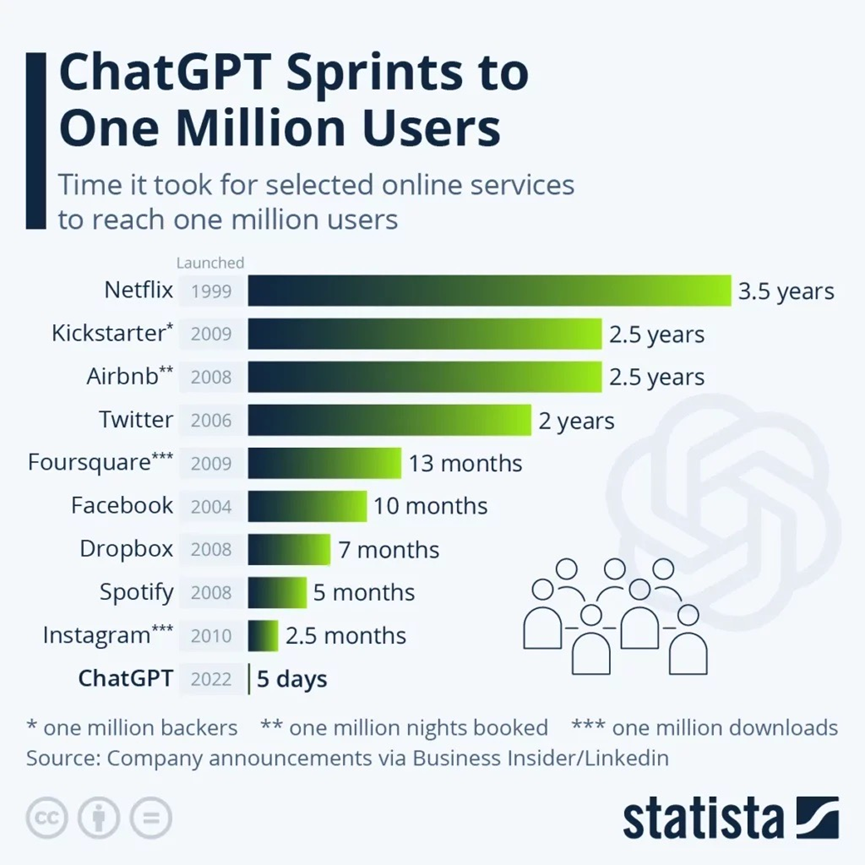
ChatGPT在2022年率先打破了互联网记录,在短短五天内就达到了100万用户,增长速度远远超过了如Instagram等代表性消费者平台的用户增长速度。
值得注意的是,这张广泛流传的图表有一些误导性,原因有多种,包括直接比较不同类型的用户接触方式,例如应用程序下载与唯一使用率之间的比较。它还比较了2022年的互联网使用和互动范例与2010年的相比。不管这些小问题:很明显,我们刚刚见证了人工智能的突破消费者时刻。
我在去年十二月份写过关于对话界面的崛起的文章。我们看到这种用户体验范例在许多新平台上得以实现,包括社交体验、搜索等。但除了基于LLM的聊天机器人之外,我们应该期待在这个新时代诞生许多利用生成模型的全新消费者体验。
#6:产业在推动人工智能突破方面超越了学术机构
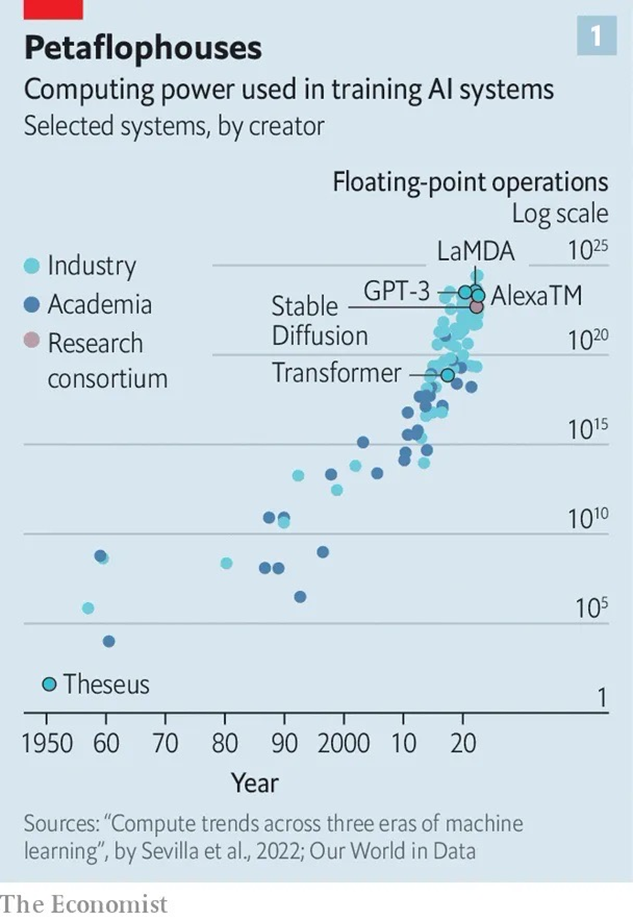
这不是一个新的趋势,但在2023年,产业的研究实力继续保持优势。上面经济学人的图表概述了随时间推移的计算趋势,指出了过去五年中最先进AI系统所需的大量计算需求以及产业在制造这些系统方面的核心地位。这不是巧合,因为构建这些模型所需的计算、数据和人才是不菲的开销。
《The Verge》将此称为AI的“企业控制时代”。事实上,与互联网或甚至核技术等以前的重大突破不同的是,人工智能实际上已经“诞生于商业”。这是非常重要的。尽管公司声称致力于基础研究,但产业研究和开发具有根本不同的动机,与公共资金支持的研究和开发不同。作为一个社会,我们是否因为产业的领导地位而错过了重要的基础研究?
#7:人工智能应用正在受到越来越多的监管审查
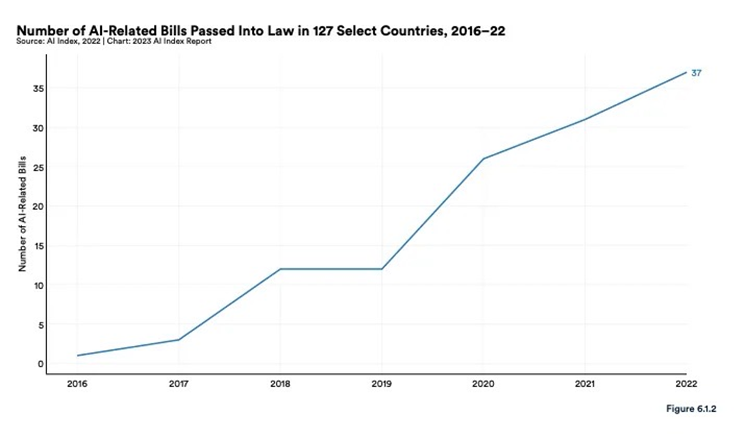
人工智能无拘无束的实验时代可能已经结束了。
自2016年以来,全球立法机构已通过了总共123项与人工智能相关的法案(来自127个国家之选)。预计这个数字会增加。本月早些时候,美国商务部就AI监管征求公众意见。欧盟也正在考虑名为“人工智能(AI)法案”的综合AI立法。上周,Alphabet CEO Sundar Pichai强调了全球AI监管框架的必要性。未来生命研究所最近发布的公开信呼吁减缓强大的AI系统开发,可能已经给这些讨论带来了紧迫感和动力。
在这种情况下,AI治理将再次成为一个热点问题,引发加速和减速之间的权衡问题。
#8:FLOP时代:GPU供应严重短缺
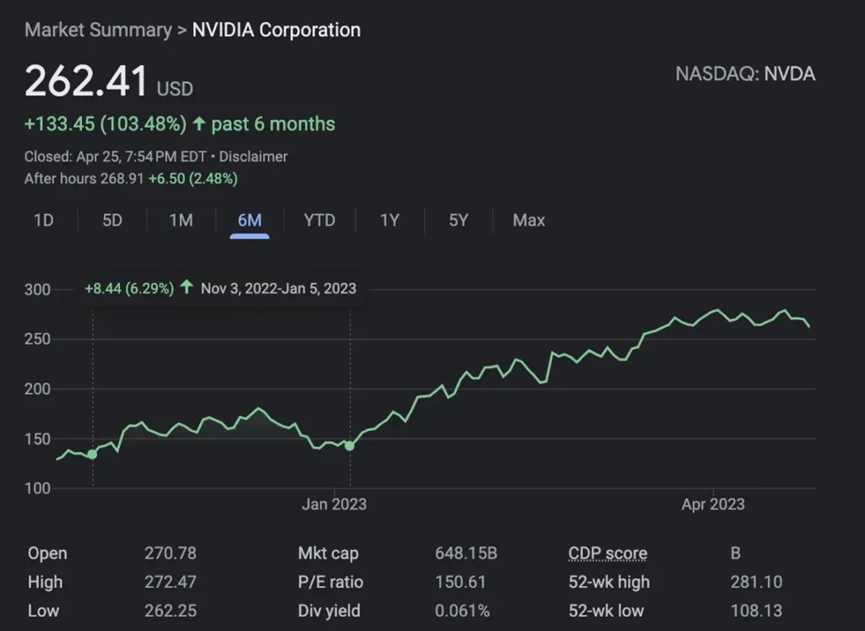
GPU的严重短缺导致许多初创企业需要提前预订容量,在某些情况下需要提前几年。预计这将成为生态系统中的一个问题,GPU资源的竞争加剧将主导筹款需求(预付和预订)、产品可扩展性等。当然,台湾潜在的地缘政治紧张局势可能会进一步加剧这种紧张局势。
与此同时,NVIDIA已经从增加的人工智能开发中获得了巨大的受益。公司的股价在过去6个月中上涨了100%以上,明显超过了那个时期纳斯达克的表现(上涨了约7%)。
如果按照孩子们的说法,“最大的失败之后是最大的胜利”,GPU短缺可能对“无服务器GPU”初创企业(如Replicate、Banana、Modal等)产生好处。新兴的GPU云如Lambda Labs和Coreweave也可能受益,尽管它们也可能在某个时候受到短缺的影响。
#9:智能代理无处不在
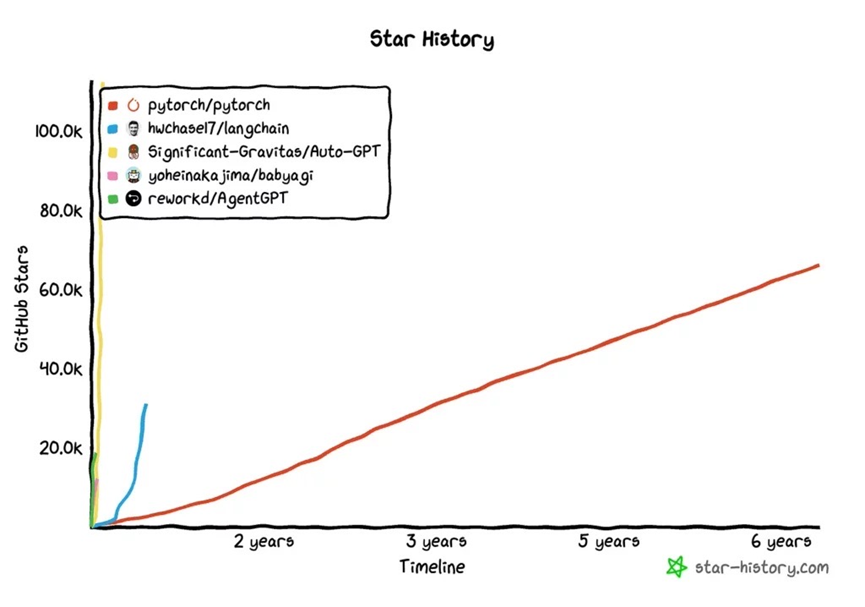
在过去几周中,像AutoGPT、AgentGPT和BabyAGI等任务驱动的自主代理已经变得非常流行。例如,AutoGPT最近超过了Pytorch在GitHub上的Star数量。流行代理的增长已经超过了像Langchain这样的库,而这本身就曾经打破了增长记录!
除了动量外,这些实验在生产中有多大用处还不清楚。大多数开源代理现在似乎只是花哨的演示,而不是真正的产品或业务。随着LLM提供商考虑建立栈的差异化和耐久性的问题,还存在差异化和耐久性的问题。强大且有时不可预测的模型在没有防护栏的情况下执行数字任务的概念也引发了各种人工智能安全性问题。
#10:大国竞争继续扩展到人工智能领域
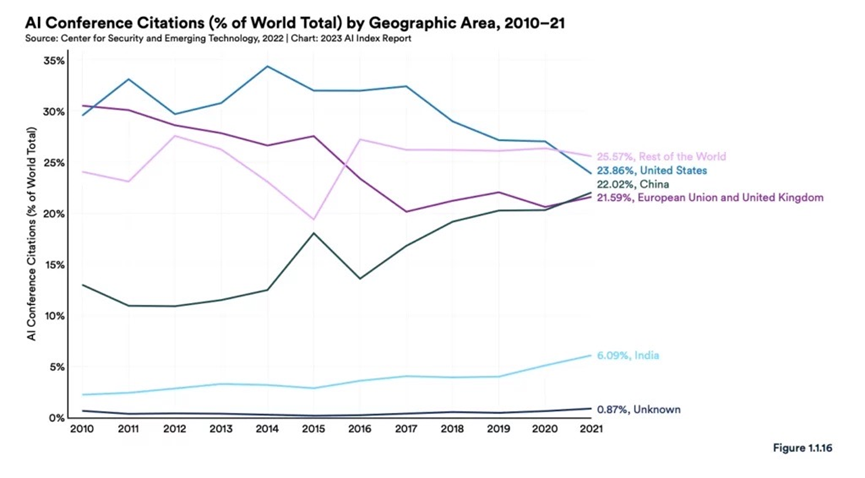
人工智能研究长期以来一直是大国竞争的一个领域(还记得那句2017年的普京名言吗?特别是美国和中国在人工智能研发和商业化方面继续竞争。历史上普遍认为美国在真正的创新方面领先,即使中国可能会产生更多的研究成果。斯坦福最新的AI指数报告显示,这种差距可能在缩小,尽管美国在AI会议引用方面领先于中国,但在2021年,差距很小,而且越来越小。预计人工智能研究将继续成为两个国家政府关注的领域,竞争(和合作)将继续是引起摩擦的领域。

所有评论