

原文链接:The best fintechs turn risk into leverage
本文作者:Matt Brown;编译:Cointime Freya
简述:
- 每个金融科技公司都在从事风险业务。每家初创公司都在做增长业务。因此,金融科技初创公司必须在快速增长和风险管理之间取得平衡。
- 大多数金融科技公司最终通过限制风险的下行趋势来变得“足够好”,但这也最终限制了它们的上行趋势。例如,过滤欺诈用户或将信用风险最小化的控制措施,也会为优质用户带来不必要的摩擦,从而限制他们的货币化。
- 一些金融科技公司开发了一种“动态风险态势”,将风险视为深入其产品或商业模式的核心知识产权,而不是简单地最小化风险。
- 这种态势使他们能够实现更大、更健康的增长,而与服务相同用户的竞争对手相比,这种增长的风险更小。这反过来又使他们能够在无需承担更多风险的情况下更快地增长,这在如今竞争激烈的金融科技市场中是一个显著的优势。
每个金融科技公司都在从事风险业务,无论他们是否愿意。这是因为金融科技单位经济有一个独特的因素:下行风险。
典型的SaaS初创公司专注于留存率和避免流失等问题,以保留特定群体的净美元价值。他们的绝对下行风险为零,即所有人都会停止付费。金融科技公司的绝对下行风险不是零,而是负数。他们不仅需要应对CAC、流失率等问题,还要应对每个群体的欺诈和/或信用风险问题。金融科技领域的不良行为者可能会超过零,实际上会花费资金。
金融科技公司的生死取决于其管理欺诈和信用风险的能力。大多数公司最终会在这方面做得 “足够好”,或者干脆因管理不善而倒闭。“足够好”意味着他们将其视为不可避免的业务成本,并拖累他们的利润率、内部资源和用户体验。
然而,最好的金融科技公司不仅仅是管理风险,而是将其转化为核心知识产权和业务杠杆。这意味着相对于竞争对手,他们可以在相同的用户群体中实现卓越的经济效益。有多种方法可以实现这一点,例如专注于最大化上行或最小化下行、速度或准确性等。我们将在下面的内容中详细讨论这些问题。
在风险方面,优秀和伟大之间存在着巨大区别。优秀并不仅仅意味着承担更多的风险。放宽核保和风险控制以加速几个月的顶线增长是很容易的。但是那些弱势群体最终会卷土重来。
在我们探讨公司如何利用风险之前,让我们先来谈谈公司在应对风险时所经历的典型演变。
风险的玩具模型
金融科技公司为其产品获得了一批用户,无论是处理支付、申请贷款还是交易加密货币。其中,一部分是优质用户,他们会坚持使用产品,并从中获得利润;另一部分则是不良行为者,他们会给公司带来损失,因为他们要么参与欺诈活动,要么以其他方式赔钱(如拖欠贷款)。
然而,对于金融科技公司来说,这个群组就像是一个黑匣子。他们不知道哪些是优质用户,哪些是不良行为者。挑战在于激活优质用户并使其参与度最大化的同时,尽快识别和限制不良行为者的下行风险。
每个群组都有一个预期值,即优质用户产生的收入和不良行为者造成的(负)损失的总和。下面的虚线是一个特定群组的潜在上行和下行风险,而绿色和红色条柱则是该群组的实际收入和损失。这就产生了群组的净值。
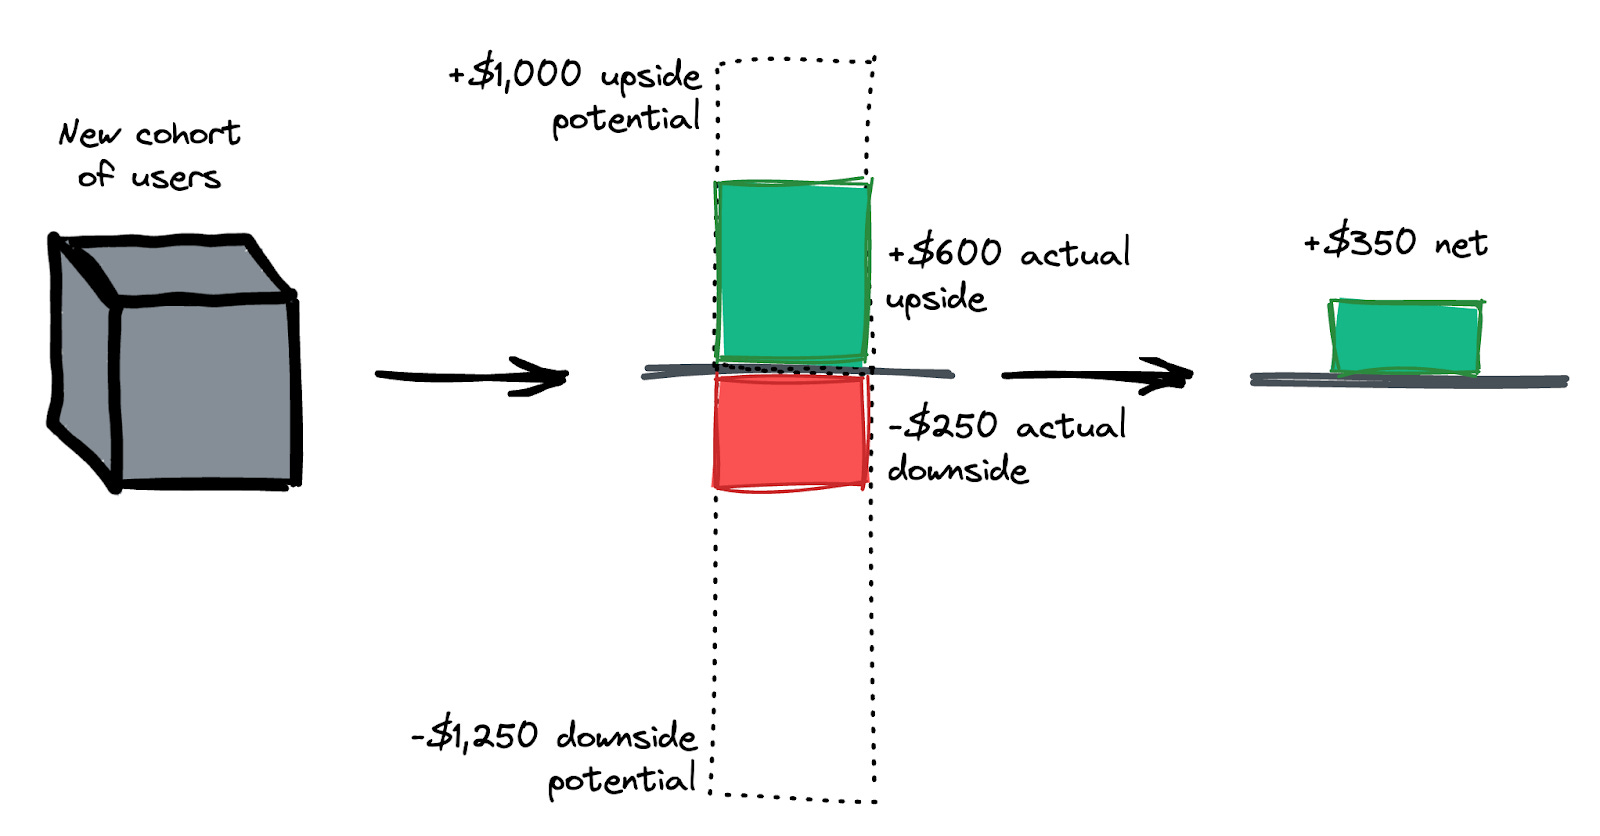
挑战在于,任何最大化绿色条柱(实际上行)的做法都可能增加红色条柱(实际下降),反之亦然。更为复杂的是,公司需要尽快进行分类,而不是产生太多的误判或漏判。
例如,一款为所有商家,甚至是新商家设置的非常快的支付时间表的支付处理器,将吸引那些重视这一卖点的用户。这将提高优质用户的参与度,他们可以更快地进行设置并获得资金。 但这也会使不良行为者更容易实施欺诈。如果为新用户设置的支付时间表过于缓慢,这将有助于发现欺诈行为。但这也会给合法用户带来摩擦,可能会使他们转向竞争对手。
这是一个非常难以解决的问题。欺诈风险中的攻击载体在不断演变,同时还有许多因素,如宏观经济在信用风险中的作用。即使是成熟的公司也很难在这方面达到“足够好”的水平,但他们必须不断维护其风险能力,才能生存和发展。
管理风险的三种不同方法
上面的玩具模型遗漏了一个关键步骤:公司的“风险态势”,或其管理风险的先进性、态度、战略、工具和战术。
将风险态势视为公司能力的总和,能力包括:
- 尽快对优质用户与不良行为者进行分类;
- 将优质用户的上行最大化,将不良行为者的下行最小化;
- 避免上行的最大化妨碍下行的最小化,反之亦然。
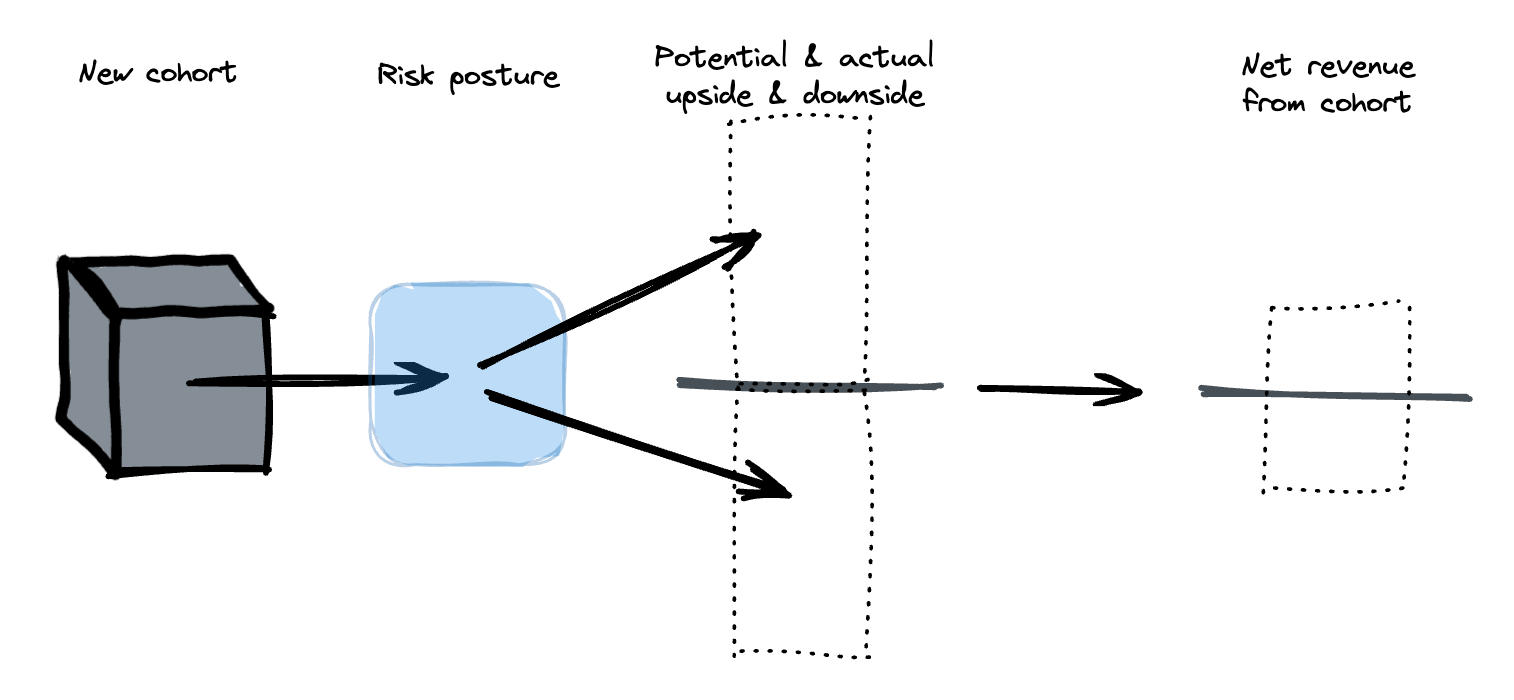
一家公司的风险态势将决定一个特定群体的实际上行和下行,这反过来又将决定其单位经济。单位经济是公司的命运。
大多数金融科技公司都从“静态风险态势”开始。他们有基本的硬编程的规则,对所有用户一视同仁。无论是否有意为之,这都是一种一刀切的方法,试图在最大化好的使用和最小化坏的使用之间寻求平衡。
由于早期阶段的初创公司的规模较小,因此他们不太可能在早期就面临重大损失。这可能会产生一种虚假的安全感。这些公司认为他们的基本规则实际上正在阻止损失,而事实上,还没有多少损失需要止损。他们不知道自己对风险的认识还有所欠缺,因此他们也不知道自己在做什么权衡、自己面临的风险有多大。
思考风险态势的一个简单方法是将其视为一个风险收益图。一家公司对风险做出的许多决策包括获得的客户类型、注册流程要求、提供的限制和激励措施等等,都要在预估风险和预期回报之间取得一些权衡。
处于静态风险态势的公司位于下面阴影部分的某个位置。他们不知道具体位置,因为他们没有足够的能力来诊断他们的实际风险。然而,他们实际的风险/回报态势是一个固定点,因为他们的规则是静态的。他们可能承担了比预期回报更多的风险,但受其规模影响,他们目前还没有看到负面影响。
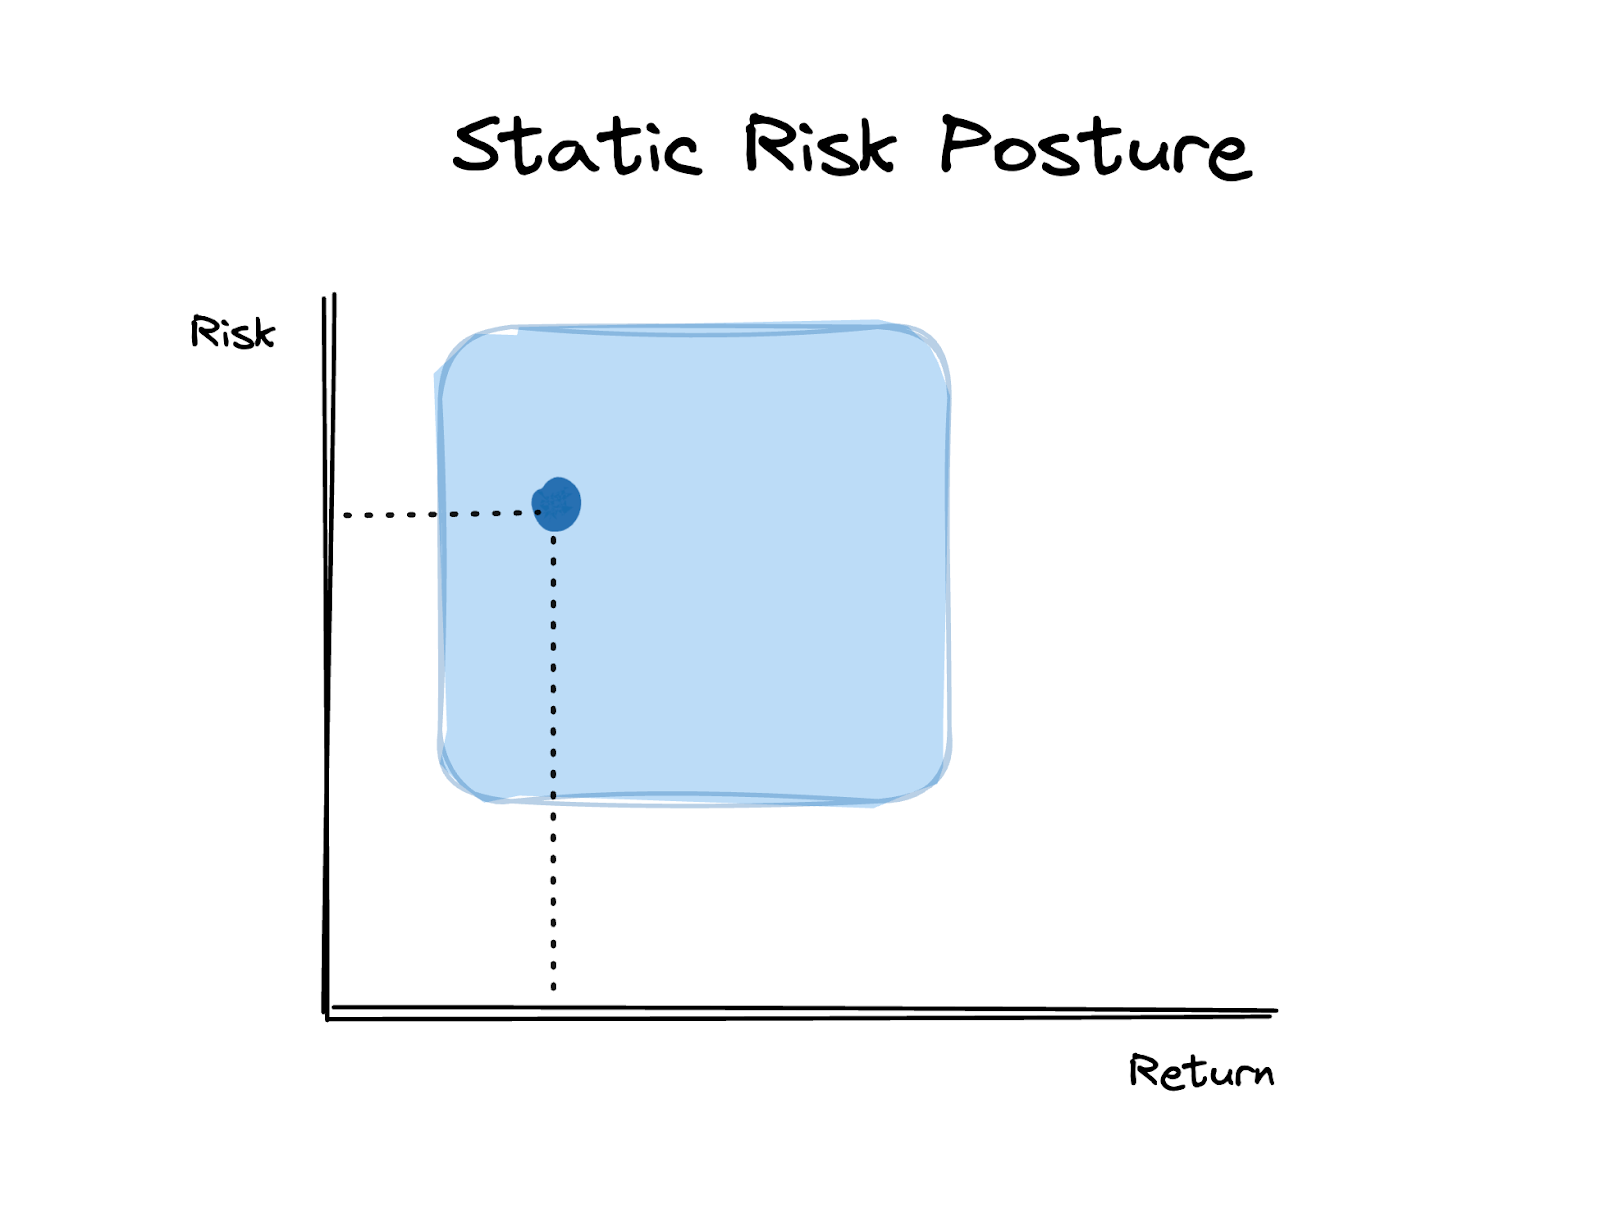
这种态势的一个例子是,一个允许其商户接受付款的平台,将所有新商户放在一个默认的2天付款时间表上,或者是一个以同样低的、且任意的限制启动所有用户的借贷平台。
一些公司永远无法摆脱静态风险态势。这可能是最终导致他们倒闭的原因。这些损失拖累了其单位经济,可能会使它们难以证明进一步投资的合理性,或者干脆使其破产。
然而,如果一家公司在静态风险态势下仍能找到产品与市场的契合点,那么它将发展出“灵活的风险态势”。这意味着它不仅了解自己的风险暴露,而且能够沿着粗略的风险-回报曲线主动管理这种风险暴露。这通常意味着实施基本的工具,以便在不同的时间为不同的用户做出不同的风险决策。例如,上述同一个支付平台根据用户的前期风险状况,以及其持续的行为,提供不同的支付计划。
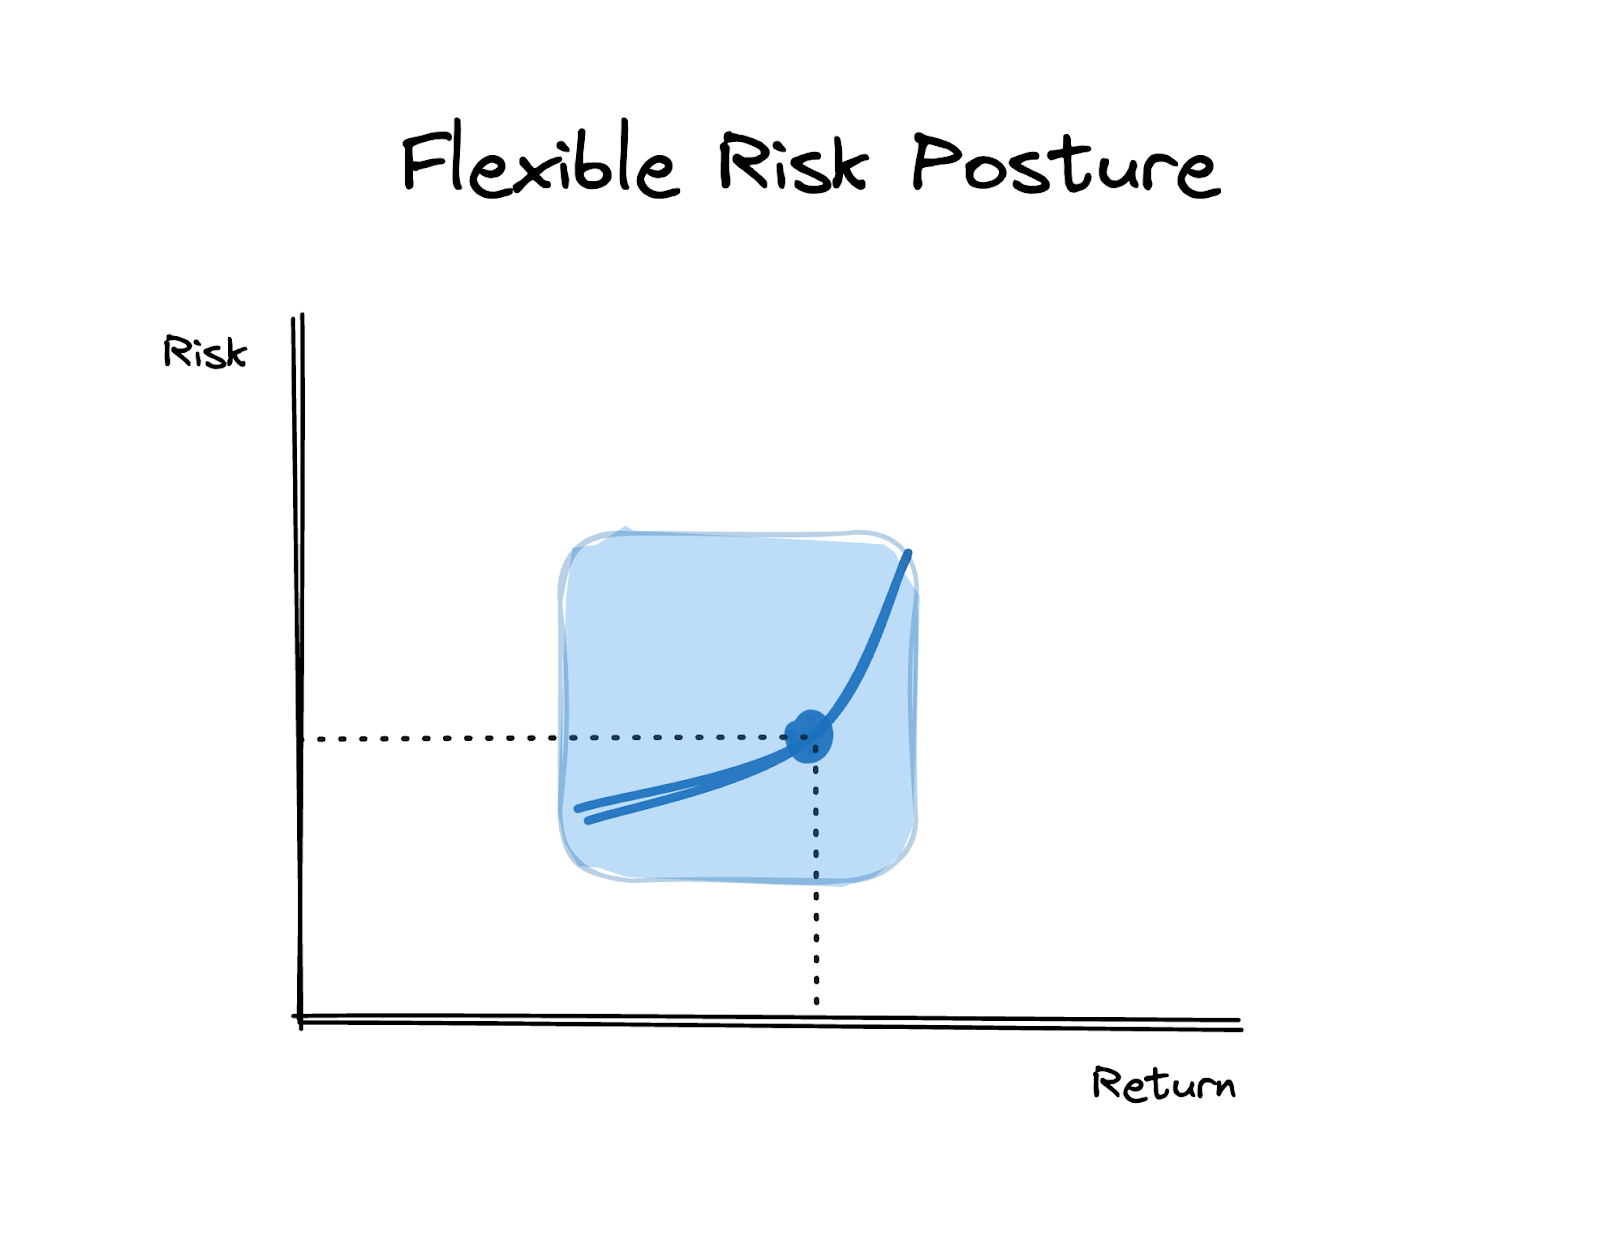
大多数B轮及以上的金融科技公司最终会进入一种灵活的态势。他们对风险有足够的可见性和控制力,并且知道每个群体的大致上行和下行。这仍然需要持续的监测和投资,但不太可能摧毁业务。他们限制了下行,但很可能也限制了上行。
一批经过挑选的金融科技公司实现了“动态风险态势”。这不是他们偶然发现的,也不是粗暴迭代的结果。这通常是关于商业模式、产品和/或增长渠道的深思熟虑的基础性决策结果。如果单独来看,这些决定往往会显得不合常理。
这意味着他们可以对风险采取一种更适用于每个用户的独特方法,而不是一刀切或适用于大多数人的方法。这意味着他们可以做出以下的一些组合:
- 比竞争对手更准确和/或更快地判断谁是优质用户,谁是不良行为者;
- 在不妨碍优质用户的上行,且不允许不良行为者产生过多下行的情况下确定这一点;
- 随着市场和个体业务的发展调整风险态势。
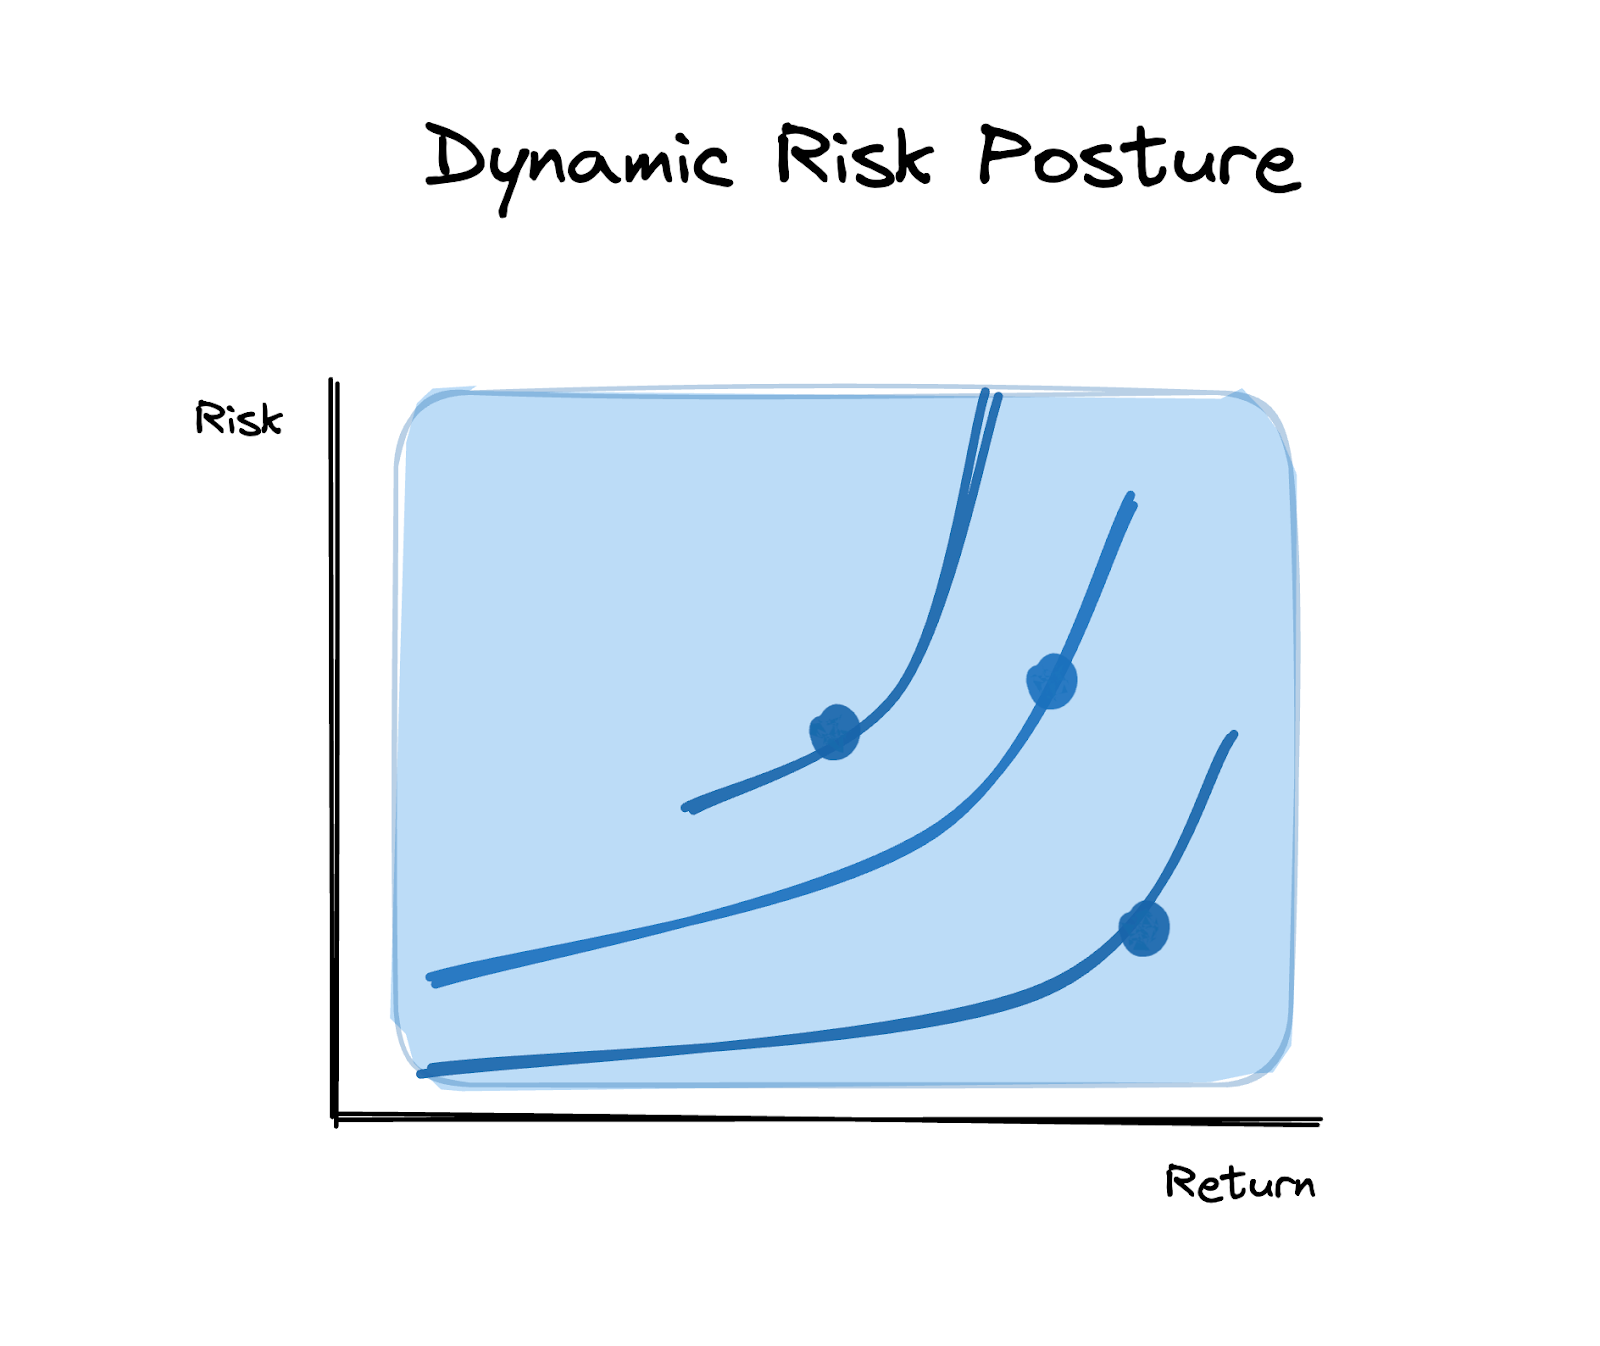
动态风险态势的强大之处在于,与风险态势简单的竞争对手相比,它允许公司从特定用户群体中产生更好的单位经济效益。假设,A公司和B公司都从小型企业付款中获得收益。A公司拥有动态风险态势,B公司则拥有灵活的风险态势。同样的新用户对于B公司来说可能价值100美元,但对于A公司来说却价值150美元,因为A公司可以更快地激活优质客户,并将不良行为者的损失最小化。这意味着A公司可以支付与B公司相同的CAC来获得该客户,并产生更多收入怕。或者它可以在CAC上超过B公司,而不损害其相对单位经济。
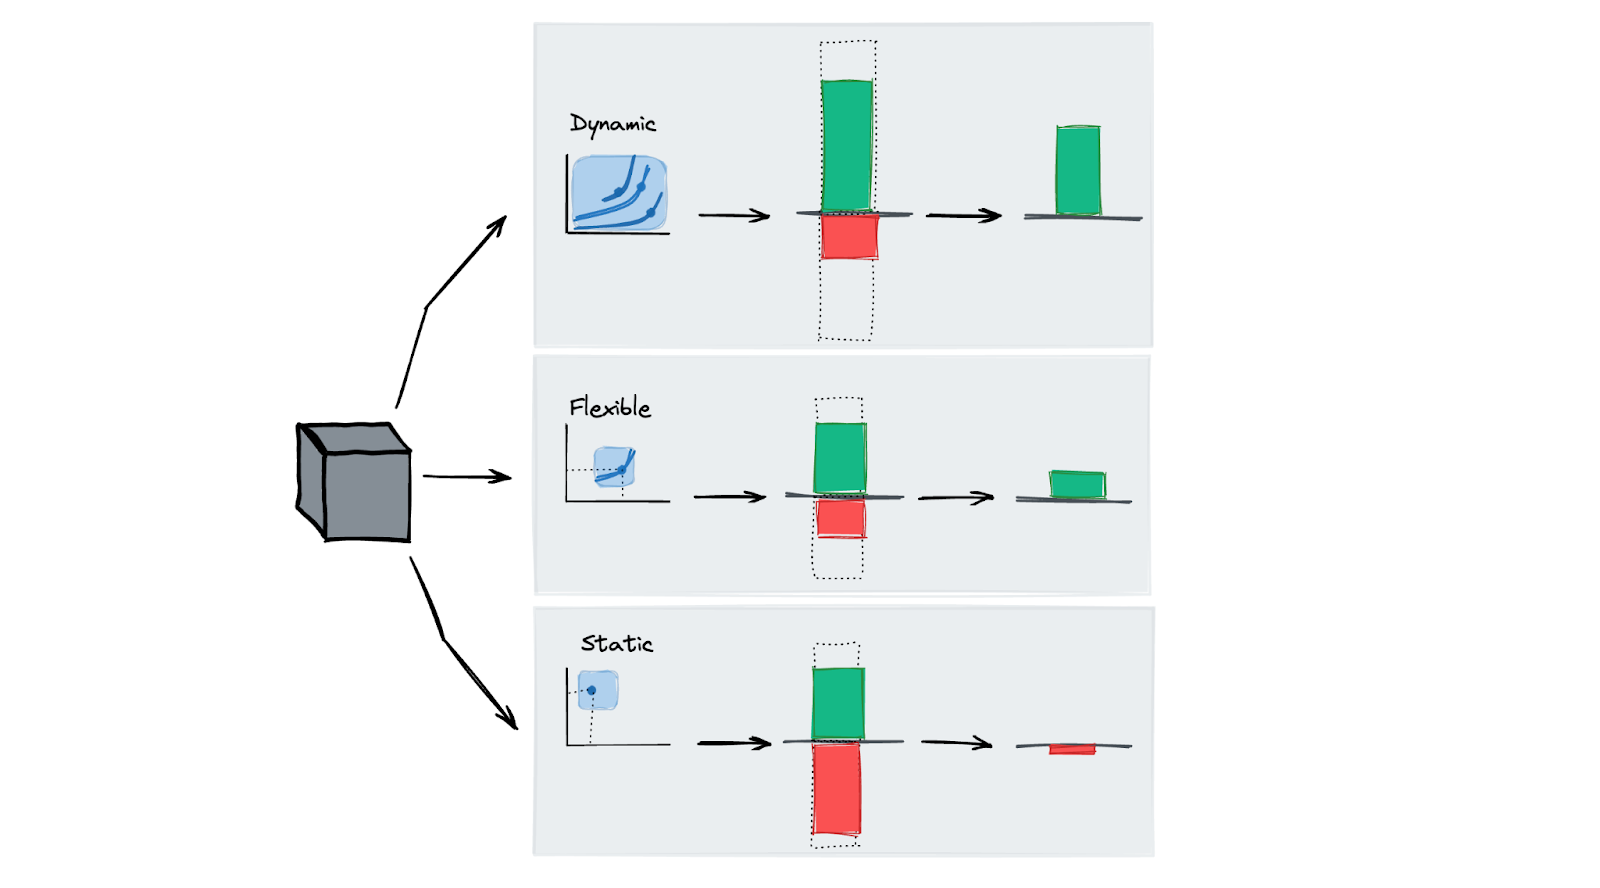
值得注意的是,最佳的欺诈(或损失)数量大于零。动态甚至灵活结构的目标不是让损失降为零,甚至不是盲目地最小化绝对损失量。相反,目标是拥有更好的上行与下行比例,在增长上行的同时将下行保持在一个足够舒适的比例(相对于竞争、客户体验、银行赞助商、资本提供者、监管机构等合作伙伴的期望)。
建立动态风险态势
具有灵活风险态势的公司通常都是相似的,而具有动态风险态势的公司则有自己的动态方式。
大多数金融科技公司都可以达到灵活的风险态势。只需要雇用那些曾经完成这项工作的人,在工具和最佳实践方面进行前期投资,并随着公司风险概况的发展继续投资。
然而,一家公司不能简单地决定想要拥有动态风险态势。这需要在早期将风险视为商业模型和/或产品的关键部分来考虑。它需要做出在一开始可能看起来并不明显或并不理想的权衡,但随着时间的推移,这些权衡会发展成为一种优势。
接下来,让我们看看以下两个公司是如何做到这一点的。这些都是后期阶段的例子,因为动态风险态势的力量和功效在规模上变得最为明显。
1. 通过商业模式设计实现动态风险
“先买后付”的Afterpay就是一个典型示例,该公司由Matrix支持,被Block收购。它主要通过时尚和美容商家,为低价值的电子商务购物(低于150美元)提供分期付款。通过专注于低价值、高频率的购买,预先支付25%的费用,Afterpay可以提供一种对用户立即有价值的产品,并且其下行上限为已经很小的订单价值的75%。
与价格较高的时尚物品(收藏级别的运动鞋、设计师手袋等)或消费电子产品不同,低价值的时尚和美容产品在二级市场上的销售率也很低。用户在还清第一次消费的全部或大部分费用后才能进行第二次购买。因此,对于欺诈性使用来说,Afterpay是一款没有吸引力的产品。
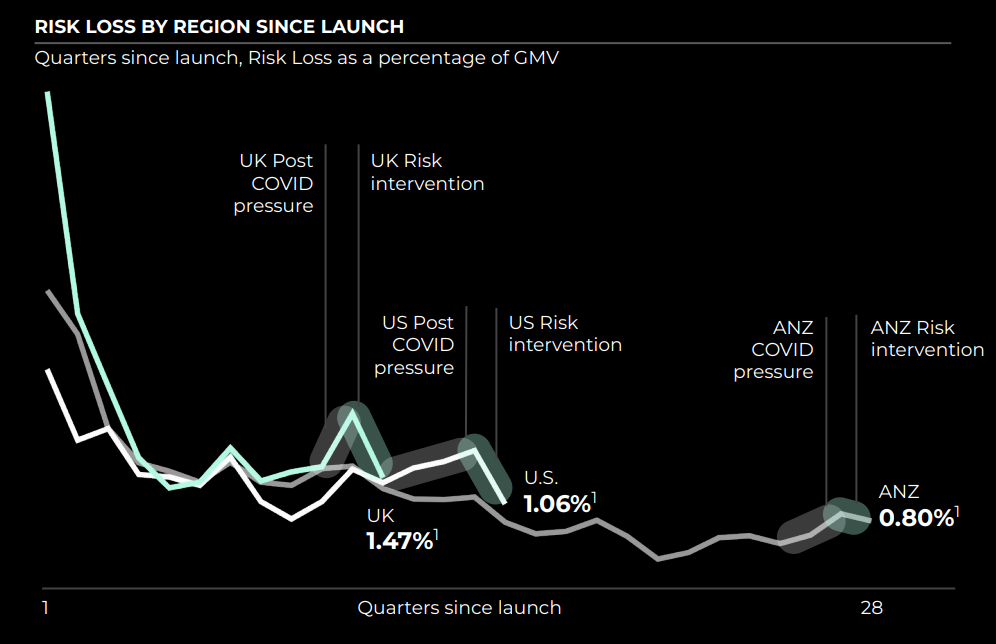
随着消费者表现良好的还款行为,Afterpay会逐渐提高个人购买额度及总额度。每个订单的持续时间非常短(6周),这意味着Afterpay可以根据整体宏观情况和个别消费者的行为迅速调整其核保。
下面的图表体现了这种紧密的反馈循环的力量,随着时间的推移,损失率不仅会随着群组的成熟而下降,而且会在出现诸如COVID等外部冲击时迅速恢复,因为新的核保方法可以迅速应用于新的群组。
2. 通过分销实现动态风险
一款产品的设计或分销的一些创新可能有利于风险,即使这不是其主要意图。 一个例子是嵌入软件公司(又称垂直ERP)这一广泛的金融科技类别。这意味着像Toast或Square这样的支付公司捆绑调度和订单管理等软件,然后进一步捆绑贷款等金融产品。中小企业贷款通常是有风险的,因为这些企业的性质不稳定。然而,作为一个垂直ERP,这些平台可以使用专有数据进行核保,也可以使用核保方法,并提供专门为其服务的客户类型量身定制的金融产品。
例如,Toast可以通过评估一家餐厅多年来的预订、付款、工资等信息进行核保,这些数据在其平台上被隔离存储,传统贷款机构难以获取。此外,由于Toast通过处理餐厅的付款而处于其资金流中,因此Toast可以通过从每笔交易中获取逐渐增加的收益来降低还款的风险。
这一例子清楚地说明了一家具有动态风险态势的公司如何在降低成本和风险的同时,以不同的方式对待同一客户,并实现更高的经济效益。传统的贷款机构主要依靠通用的财务报表进行承保,而Toast拥有丰富的实时数据,这些数据可以增强财务报表的价值。Toast的优势在于,与更传统的横向的贷款机构相比,Toast可以专注于特定的细分市场,来构建更精确的承保模型。
嵌入金融科技的另一个不太明显的优势是:通过将高利润的软件收入与金融收入(如交换或贷款)相结合,这些垂直ERP可以接受略高的损失率,因为他们认为,客户可以通过软件和金融产品的完整捆绑拥有更高的LTV,而传统金融机构可能只评估信贷产品的盈利能力。
试图识别哪些公司只是擅长风险、哪些公司已经将风险提升到完全不同的水平,将是一个有趣的挑战。
结论
任何拥有金融产品的公司都是在从事风险业务。而初创公司的主要任务是实现快速增长。因此,金融科技初创公司必须在快速增长的同时管理好风险。
海明威曾写道,破产是“逐渐地,然后突然发生”的。风险管理不善带来的痛苦和负面影响也是如此。一些金融科技公司为追求快速增长,故意对风险采取宽松措施。目前,更为严格的资本环境正在改变这种情况。
常规金融科技公司学会了衡量和控制风险;前沿的金融科技公司则会找到将风险转化为核心知识产权和业务杠杆的方法。他们不仅限制了损失的的下行趋势,同时不会限制优质用户的上行潜力。他们甚至进一步识别和吸引了优质用户,以最大化他们的上行潜力。这使他们有更多的选择来权衡风险和回报,因此他们可以在不承担更多风险的情况下实现快速增长。伟大的企业就是这样建立起来的。
*本文由CoinTime整理编译,转载请注明来源。

所有评论