

原文链接:Space Launch: Who, What, and Where We’re Going
本文作者:Ryan McEntush;编译:Cointime Freya
没有什么成就能比火箭升空更能生动地展现美国的活力了。从某种意义上说,这是多个科学学科专业知识的集大成者,它利用爆炸性的力量来摆脱地球的束缚。近年来,技术创新和市场机会带来了一个新的发射服务提供商生态系统,这个曾经只属于国家的领域现在由私营企业领导。
他们的目标很简单,就是把大量商业或政府的航天器送入轨道。当然,这实际上并不简单。地球的大气和重力试图束缚我们,虽然我们今天经常挣脱,但如果我们要真正开放空间,让其不仅仅局限于卫星和探索性研究任务,还有很多创新需要来实现。
这种发射生态系统还很年轻,但各个细分市场正在出现。目前有很多火箭公司,而且每年都有更多的公司涌现出来。接下来我们将解释发射市场的运作方式和未来可能的发展趋势。
火箭发射市场
近年来,发射价格急剧下降,扩大了盈利应用的潜力。值得注意的是,我们看到卫星的尺寸缩小了,从高轨道的大型通信卫星发展到了非常接近地球表面的小型卫星。尽管它们大小不同,但在原理上是相似的:如今太空经济的最大组成部分是通过电磁波谱传输信息的卫星。在太空中这样做很便宜,就像在地球上一样,如果这些数据只能由基于太空的基础设施(如远程传感器、卫星互联网、GPS等)支持,那就特别值得。截至目前,信息技术是太空的王者,商业和政府客户都在推动需求。
可以理解的是,客户希望以最便宜的价格迅速成功进入轨道。撇开可靠性和速度不谈,价格通常以每千克(kg)的美元计量。这通常表示为火箭满载时的单位价格,最低成本在每千克3,000美元到6,000美元之间。这在一定程度上是由可重复使用性、调度和容量要求等因素决定的。然而,大多数客户不会独自填满一枚火箭,因为很少有公司的有效载荷需求超过数万千克。
每次发射的成本更能反映到达轨道的真实价格。您可以填满全部有效载荷容量,实现最低的每千克成本,或者只填充总容量的一小部分,每单位支付更高的价格。但是发射公司无论是否满载都收取相同的价格。自然而然的,拼车使多家公司可以分担每次发射的成本,这就是为什么通常使用“美元每千克”进行比较的原因(稍后将详细介绍)。
为了达到最佳的效率和价格,发射能力应该与有效载荷需求相匹配。未填满的大型火箭最终比填满的小型火箭要昂贵得多;在某种意义上,经济可行性可以胜过技术能力。发射市场通常按火箭能携带的质量来分类——小型、中型、重型、超重型。我选择按客户和用例的分组来简化这个分类,而不仅仅是发射能力:大型火箭发射大型有效载荷,通常是巨型星座,而小型/中型火箭则发射较小的有效载荷,实现航天器的专门调度和部署位置。
目前,发射市场大约为120亿美元,但预计到2030年将增长到300亿美元或更高。下面列出了2022年至少进行过一次飞行的西方发射服务提供商,包括传统的发射服务提供商,如联合发射联盟(ULA)和Arianespace。
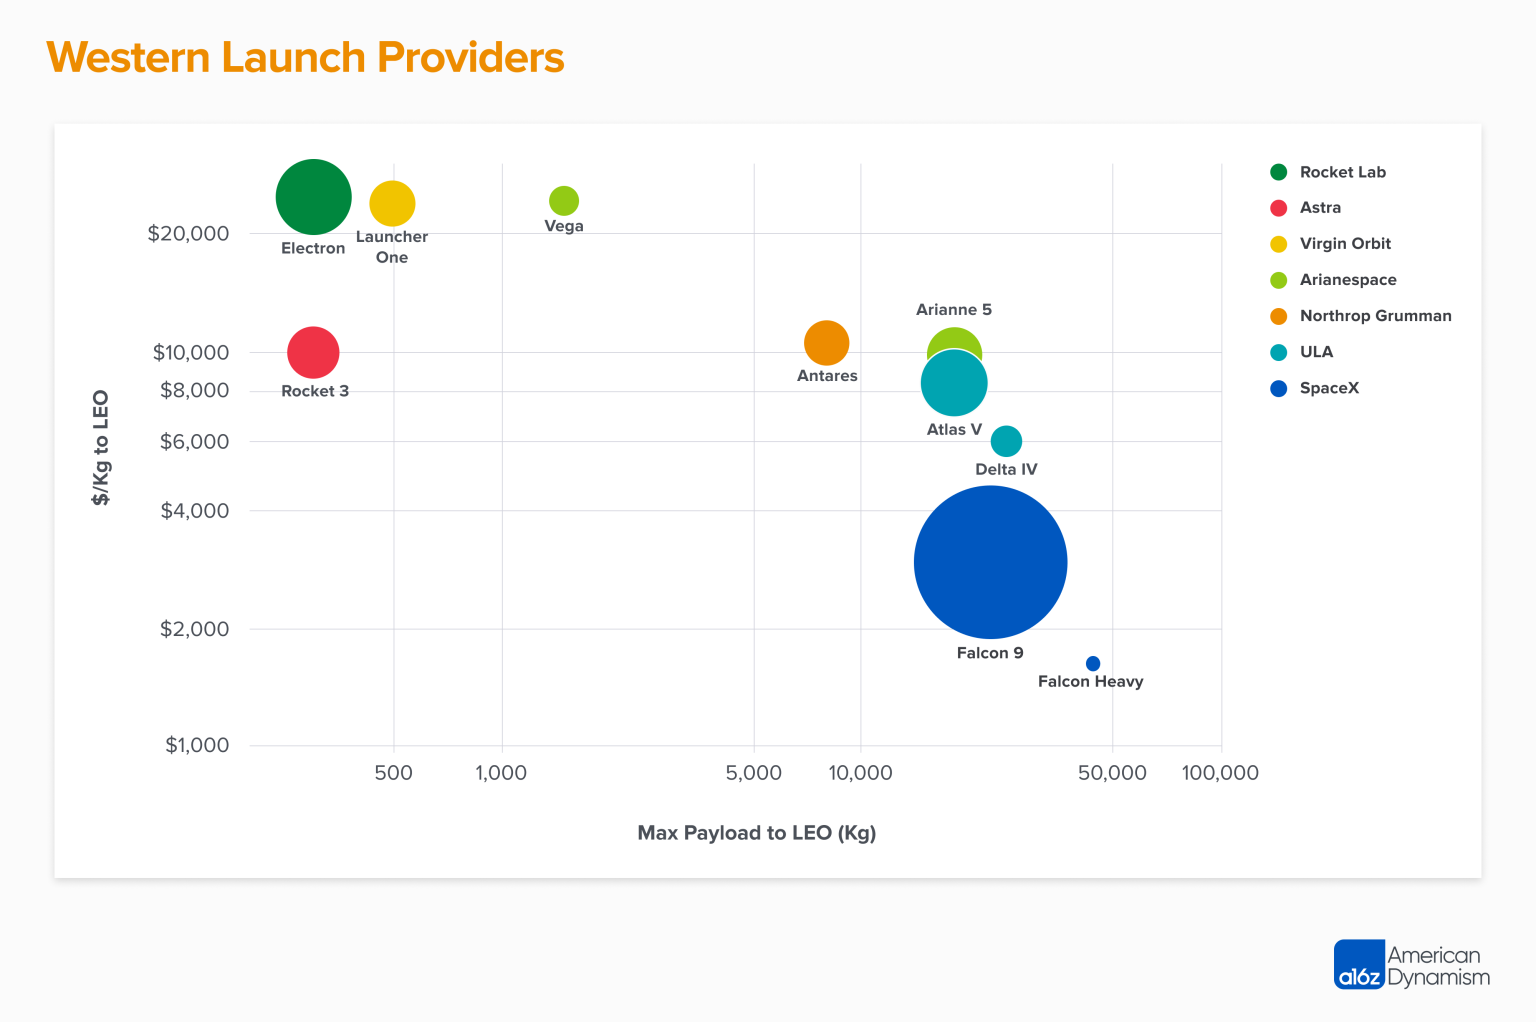
如果你能填满它们,大型火箭是每单位最便宜的发射选择。事实证明,SpaceX的猎鹰9号是这个市场上最有效的运载工具,在2022年占据了91次西方发射中的60次,没有其他运载工具能够与之匹敌。但这个统计数据只是说明谁在主导发射,深入了解这个市场的客户群体可以揭示更广泛的发射市场趋势。
2022年,超过50%的SpaceX发射任务都是为星链(Starlink)服务的,现在它占了近地轨道(LEO)项目的大部分。这些都是非常“满载”的发射任务。值得注意的是,猎鹰9号列出的最大有效载荷为22,800千克,这是指一次性使用版本;其可重复使用的火箭版本的峰值约为所列容量的80%——近地轨道大约为18000千克。即便如此,星链任务通常会装载超过16,000千克(大约50颗卫星),而地球同步转移轨道(GTO)任务则会装载超过4,000千克。2022年,猎鹰9号的发射中有四次是美国政府的有效载荷服务的,另外三次则是为盟国政府服务的。
对于ULA(联合发射联盟),他们的Atlas V和Delta IV火箭中有六次发射任务都是为美国政府硬件服务的。这些政府有效载荷大多数都是昂贵、以研究为重点的或机密的,要求可靠性;他们不能冒着失败的风险。
SpaceX的猎鹰重型火箭在这个政府市场中找到了独特的用途,其现在的使用情况说明了匹配火箭尺寸和有效载荷需求的更广泛的重要性。猎鹰重型火箭最初是为将大型电信卫星送入高度椭圆轨道(GTO)而设计的,这种轨道随着时间流转会进入地球同步轨道(GEO),比直接前往GEO要容易得多。然而,随着猎鹰9号多年来的大幅提升,它从其姐妹火箭那里抢走了这个市场。2022年,猎鹰9号的大约20%的发射任务是为进入GTO的大型商业有效载荷服务的。
虽然猎鹰重型火箭在装满时单位价格非常低,但很少有客户会支付9700万美元的发射价格,因为猎鹰9号的6700万美元成本更符合他们的需求。猎鹰重型火箭将用于星链任务,但其有效载荷容量实际上与猎鹰9号相似。实际上,你无法在猎鹰重型火箭中装更多的星链卫星,因此增加的推力是没有用的。除此之外,协调足够大的发射台也会带来困难,使得调度变得困难。猎鹰重型火箭去年只飞行了一次,将重型太空部队卫星直接送入了GEO。
尽管如此,发射市场的一大比例是在部署LEO中的大型卫星星座。这不仅仅是星链。其他大型电信部署,如亚马逊的Kuiper计划和OneWeb,也需要高容量、低成本的发射。然而,在竞争激烈的氛围下,这两个星座似乎都避免与SpaceX一起发射。Kuiper计划正在考虑Arianespace、ULA和蓝色起源(Blue Origin)作为其未来需求的服务提供商。而OneWeb则选择了印度的太空计划和Relativity的未来火箭Terran R。此外,由于乌克兰战争导致他们的俄罗斯联盟号发射在最后一刻被取消,OneWeb正在与SpaceX一起发射几个有效载荷。
其他卫星运营商也有很大的需求,虽然它们不像通信卫星规模那么大。例如,自2017年以来,Planet Labs已经从俄罗斯和印度的国家空间组织、Arianespace、Rocket Labs、Northrop Grumman和SpaceX进行了发射。截至今天,在不同轨道上运行的约7000颗卫星中,约有1000颗像Planet Labs一样以远程感应的方式运行。
建立和维护越来越大的卫星星座需要大型火箭,市场上肯定有这个需求,谁能够可靠地发射,谁就有机会获得市场份额。正在开发的值得关注的大型火箭包括:
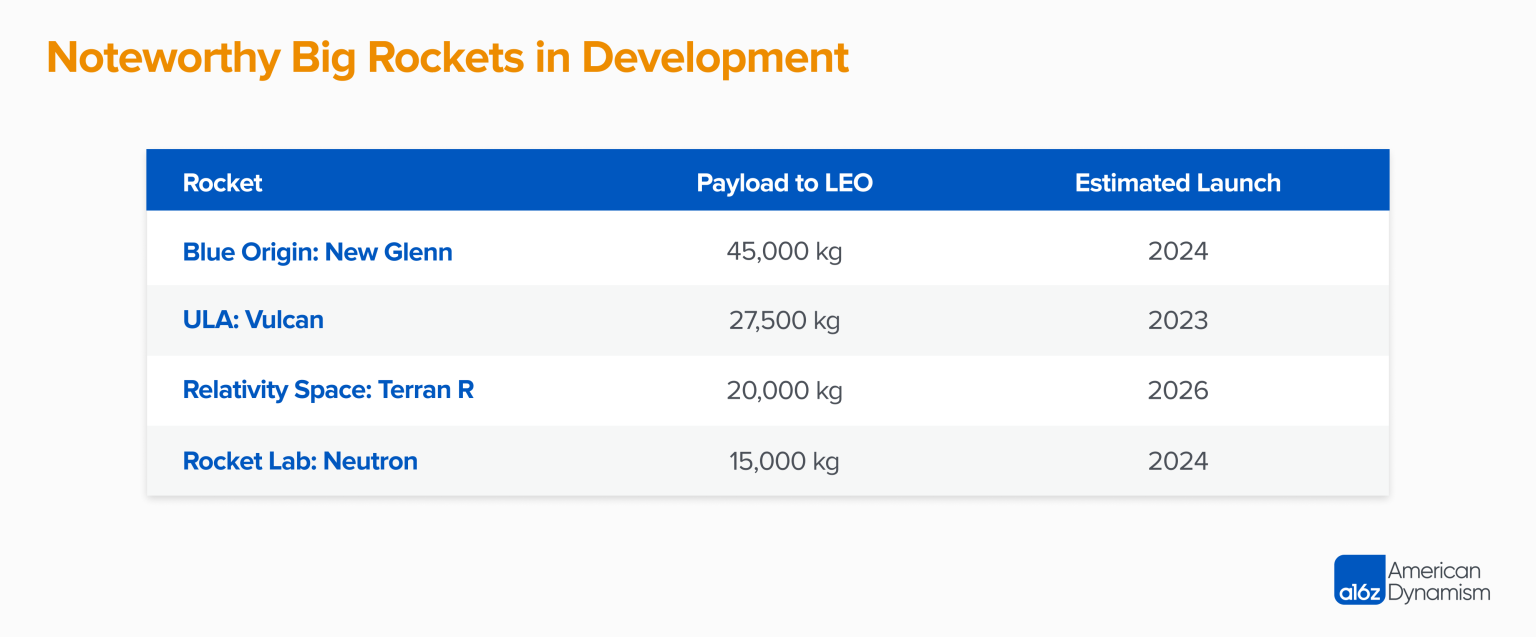
现有的参与者很可能会主导这个市场,而至少数亿美元的高昂开发成本使新参与者处于劣势。大多数进入太空的卫星仍将属于并由SpaceX发射;其余市场可能会争夺其他大型星座的一部分业务。此外,俄罗斯发射的损失已经有效地使全球产能关闭了约20%,而亚马逊已经收购了几乎所有剩余的可行的发射合作伙伴。许多开始制造小型火箭的公司,如Relativity和Rocket Lab现在正在向高端市场发展,以迎接这一机遇。据估计,到2030年,我们将看到火箭的大小将达到常规的有效载荷需求——可能会达到数万颗卫星。
然而,虽然大型火箭可能非常有利可图,但小型市场仍存在需求,受到大量创业活动的推动。
小型/中型火箭:专门针对发射
如果你有一颗200千克的卫星想要送入低地轨道,你不会买下整个猎鹰9号。常见的解决方案是购买已经在发射并共享容量的大型火箭的拼车服务。例如,去年,SpaceX运营了3次前往低地轨道的共享航班,以服务这个“剩余”市场——起价约为每公斤6,600美元。
但是,就像乘公共汽车一样,你受制于他们的时间表和目的地——而且,坦白地说,你正在与他们自己的Starlink卫星争夺容量。在某些情况下,一个额外的担忧是,如果没有专门的发射,就无法将卫星精确部署到特定的轨道位置。目前,拼车任务还需要等待两年或更长时间。许多小型卫星公司已经在应对紧张的时间表,因此任何不确定性或等待发射的时间都是痛苦的。这个现实已经为更小、专门的发射提供商打开了一扇门,这些提供商更接近于更小的有效载荷需求,并拥有更个性化的时间表和目的地——实际上是太空快递员。
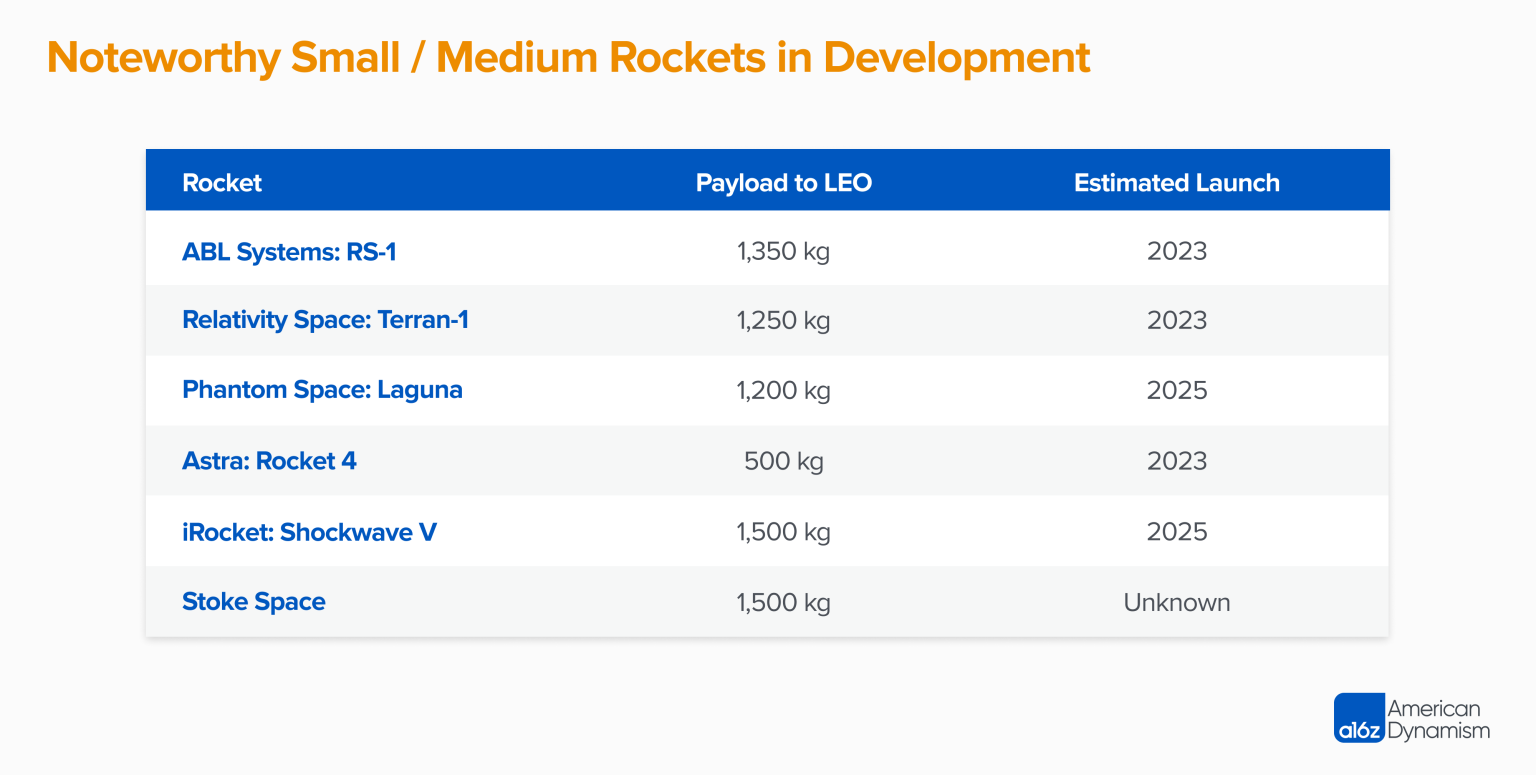
在这个领域有数十家公司在工作。由于火箭较小,开发成本较低,我们看到了更多的发射系统设计灵活性:从飞行中的飞机、高超音速平台、动能一级火箭和完全可重复使用的火箭发射。目前,Rocket Lab的Electron是这个小/中型发射类别的领导者,它在2022年飞行了9次(如果不是Electron的成功,考虑到中子号的发展,我会将Rocket Lab归类为“大型”类别)。其他公司,如Astra和Firefly,去年也成功发射了火箭,并且还有更多公司正在其后。
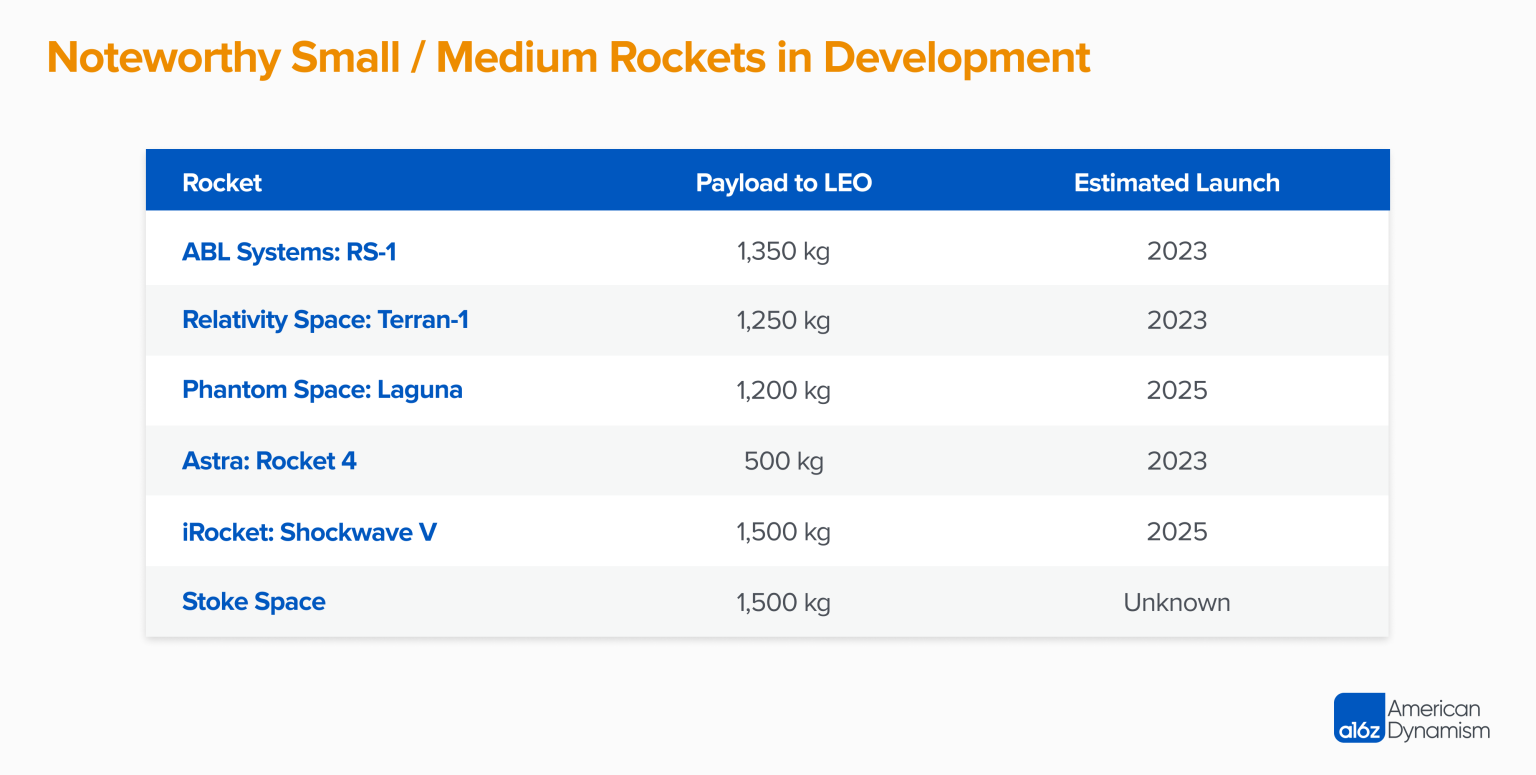
但坦率地说,我认为这个市场将会很艰难。虽然有专门的发射需求,并且在未来几年肯定会增加,但可能只会有少数几个玩家(甚至更少)拥有有意义的市场份额。今天,谁能真正发射,谁就能获得业务,尽管我预计随着更多系统的上线,这种情况会发生变化。(然而,如果经济效益不好,即使成功的发射也救不了你,最近维珍轨道公司的例子就说明了这一点)可靠性和调度将成为与更大的火箭的差异化因素,而在较小的火箭生态系统内,成本将成为赢得业务的差异化因素。价格下降可能会分为三类:
- 最小化推进剂质量:在点燃效率较低的火箭之前,使用吸气式喷气发动机来获得较快的速度,或使用另一种非燃烧方法获得速度。
- 更高的可重复使用性:建立快速、完全可重复使用的系统,有效地使发射成本等于推进剂成本。
- 建造更大的火箭:固定成本和规模经济使得更大的火箭每公斤更便宜,但你需要找到客户需求来使其可行。
我们已经看到像Rocket Lab、Relativity和 Astra 这样的公司将重点放在建造更大、每单位更便宜的火箭上,如Neutron、Terran R和Rocket 4。此外,这个领域的公司已经扩展到相邻的市场上;Rocket Lab实际上从他们的光子航天器中获得了大部分收入,而 Astra 正在将收入重点放在他们收购的推进系统上。所有这些都表明,这个专门发射市场的规模仍然不清楚,要想生存下去,可能需要扩展到其他更高的利润领域。
更悲观地说,随着大型发射市场的增长,以满足大型卫星网络和更高能量轨道目的地的需求,他们可能也会进行更多的拼车发射。这些拼车发射本身无法覆盖大型火箭的开发成本,但它们仍然可以定期盈利,并且很可能会抽走专门发射的需求。此外,高效卫星推进系统和空间拖船的发展可能会消除对精确轨道投放的需求。拼车可能会完成困难的部分,然后在轨道上找到另一种方法来完成剩下的距离。
国家安全将推动发射
如上所述,政府是发射服务的大客户,他们的参与对发射市场的演变确实很重要。事实上,去年全球186次发射中有109次是专门用于政府负载的。当涉及到与国家安全相关的行业时,政府将竭尽全力维护健康的国内供应商产业,当然,太空正变得越来越关键。
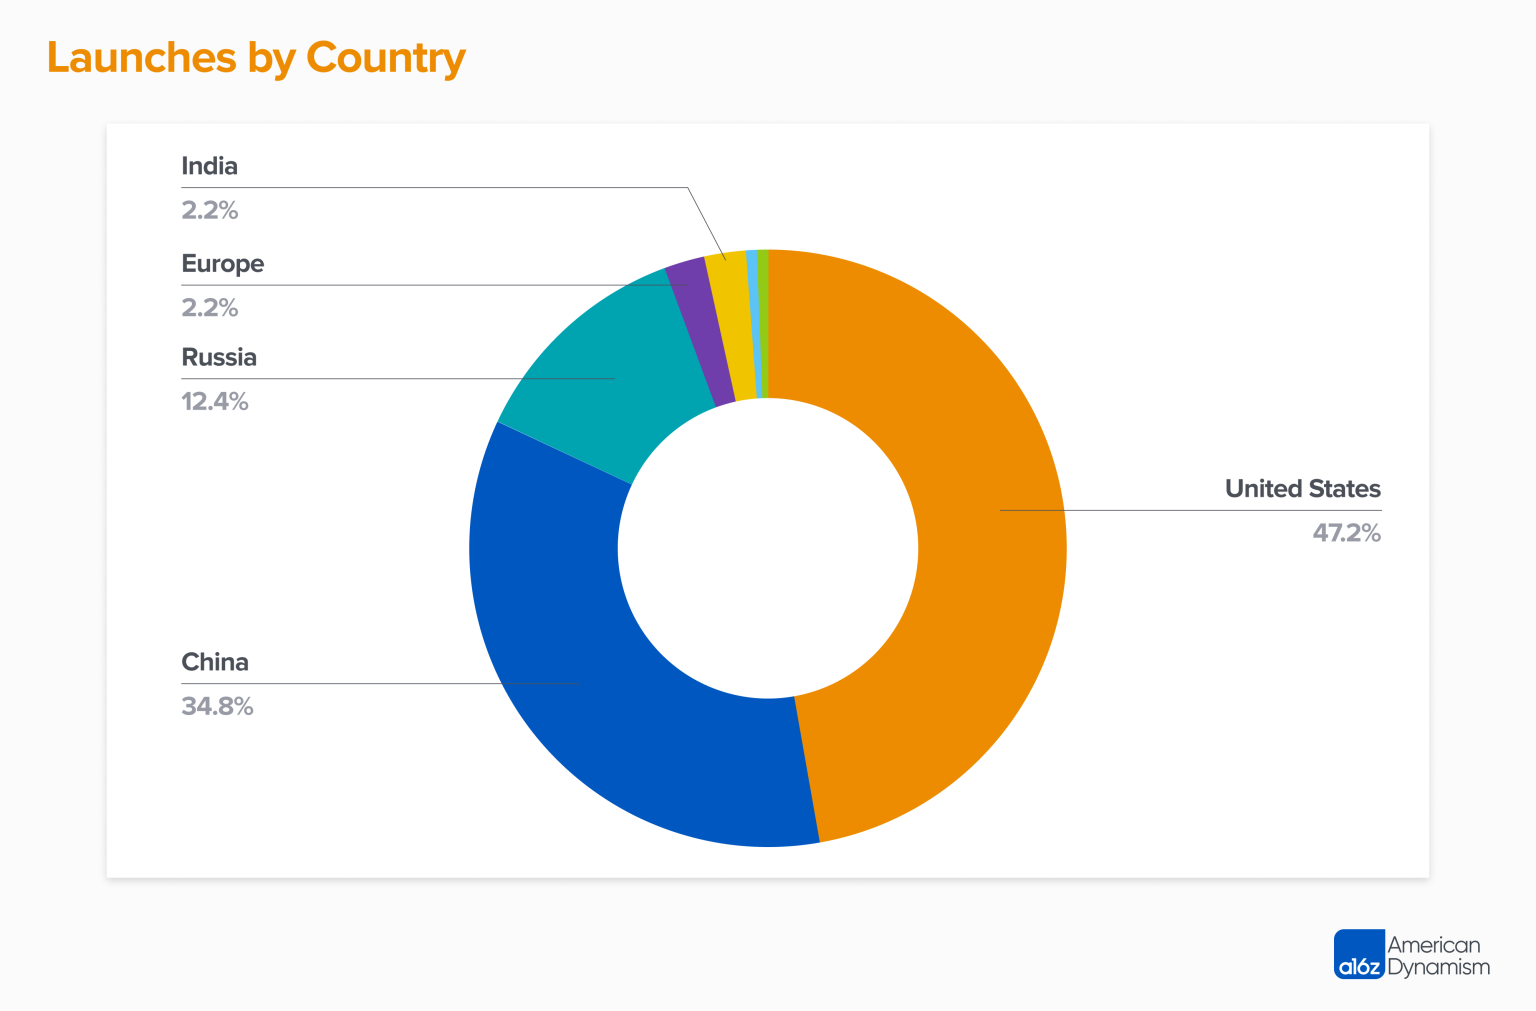
今天,只有少数几个国家可以定期进入轨道。实际上,只有三个主要玩家——美国、俄罗斯和中国——以及欧洲、印度、伊朗、以色列和韩国等遥远的竞争对手。也许最令人担忧的是,中国近年来加快了他们的发射计划,并计划部署一个拥有13,000颗卫星的超级卫星网络。在2022年,发射地域的分布如下:
全球对于发射的需求正在增加。去年,SpaceX 执行了三次由外国政府提供硬件的任务,还有许多国际卫星公司正在寻求轨道接入。最大的发射服务提供商将继续留在最大的经济体中,但不断增长的国际需求可能会让它们得到需要它们的政府的资助,并被引向国内产业。SpaceX发射德国或日本政府卫星的日子很可能会不再。
如果一个国家没有发射能力,而且能够负担得起,它很可能会开发它。韩国最近实现了这一目标,澳大利亚正试图在今年晚些时候跟进。然而,发射场地是一个限制因素,因为大多数国家缺乏良好的位置。例如,欧洲的许多发射任务都在法属圭亚那进行。为了解决这个问题,我们可能会看到国家合作开发共享发射台,或者研究不需要它们的替代发射方法,比如从半空中的飞机上发射。
为什么发射能力很重要?这是因为战术反应。有安全顾虑的国家不应该依赖其他国家提供这项服务。随着时间的推移,我预计大多数先进国家将开发国内发射产业,这可能是小型有效载荷,仅仅是为了在冲突时保持快速响应能力。战术反应是美国太空部队的明确目标,去年 Firefly被选中参加了第三次TacRS演习“Victus Nox”。
发射的未来
商业发射产业的崛起催生了现代太空经济的增长——直接在轨道上和通过太空资产实现的市场。像19世纪末的横贯大陆的铁路一样,这些公司中的许多将无法生存下来,但他们的努力将为一个新的领域奠定基础。毫无疑问,SpaceX到目前为止一直是这一进展的主要推动者。
然而,即使每周都有Falcon 9的发射,将物体送入和在太空中移动仍然非常昂贵。这在一定程度上是因为即使是最好的火箭也受到“火箭方程式暴政”的影响,这是一项物理原则,说明该领域面临的一个巨大挑战——提升推进剂需要推进剂。飞机起飞时通常有大约50%的质量是燃料,而火箭则徘徊在85%左右,包括燃料和氧化剂(液态氧)。为了使任务所需的总推进剂最小化,需要在发射过程中减轻重量。通常这涉及在上升到大气层较厚部分后丢弃重而大推力的第一级。通过在飞行中减轻重量,使用第二级引擎实现轨道速度更容易。通常情况下,第二级在重新进入大气层时会燃烧殆尽。
SpaceX在这方面取得了多项第一。这主要是通过垂直着陆实现了第一级的快速再利用,并且与Merlin和Raptor研发了一些最好的火箭发动机,后者力争成为第一个进入轨道的全流通、甲烷氧化剂推进系统。在火箭技术方面,这将是一项重大的成就,有助于平衡比冲(燃料经济性)、推进剂贮存质量和纯推力,从而减轻火箭方程的限制。
然而,与飞机一样,制造火箭的成本远比燃料昂贵——猎鹰9号的推进剂成本每次飞行仅约为20万美元。对于火箭而言,最昂贵的部分是庞大的第一级,占猎鹰9号总成本的近60%。可重复使用的第一级可以将其分摊到多次发射中,现在猎鹰9号的发射次数已经超过了10次。降低最大的成本因素自然动摇了发射市场。
现在的问题是:在目前的状态下,发射的下一步是什么?展望更远的未来,在发射成本下降下,会有什么新的机会?
一批新的火箭公司寻求通过实现更大的可重复性和进一步降低生产成本来推翻猎鹰9号的地位。就个人而言,我对Stoke Space的完全可重复使用火箭、Relativity Space的3D打印发动机以及Rocket Lab在其中子发射系统中的结构创新感到兴奋。真正的发射市场竞争即将到来,随着竞争的上线,我们可能会看到猎鹰9号的主导地位和利润逐渐被削弱。
然而,SpaceX的Starship,一个可搭载10万公斤的完全可重复使用火箭,将彻底改变太空生态系统。这不仅仅是为了部署大量的Starlink卫星。Starship使得实际物理商品市场和人员运输市场成为可能。
虽然Starship不会以盈亏平衡的价格发射,也不会大幅降低现有价格,但它仍将开启一个适用于轨道和深空任务的不受质量限制的更大的有效载荷时代——实际上,每千克约1000美元的价格仍将撼动市场。在低地轨道(LEO)中的Starship也可以作为一个加油站,为为商业空间站服务的航天器活动网络提供燃料,并在月球轨道上运输资产。有了Starship的物流支持,月球基地的预算将与其他政府研究项目相当,而建立火星殖民地所需的供应链也变得可行。
展望未来,我们可以设想一种受科幻小说启发的单级航天飞机,类似于《星球大战》中的X翼战斗机,它可以从静止状态起飞,达到巡航速度,然后加速进入深空。将发射系统完全优化以适应特定的大气层和速度——从喷气发动机向火箭的转变——是非常困难的,但在高速飞行方面理论上是最优的。在较慢的速度下,呼吸式喷气发动机可以最大程度地减少携带氧化剂的危险,机翼可以利用从空气动力升力提供帮助。到达轨道是一种速度,而不是高度,如果你在较厚的大气层中加速时利用喷气发动机,然后点燃更快的火箭发动机,与Starship进行价格竞争可能是可行的。从这个意义上说,许多高超音速公司可以被视为高效的发射助推器。我仍然希望更先进的技术将使这种科幻愿景成为现实,开创与现代空运费率约为每公斤2至5美元相似的轨道进入方式。
发射是一个永无止境的旅程的美丽开端。要达到轨道是非常困难的,更不用说建立一个业务了。在一个越来越不严肃的世界里,这一切的复杂性给了我们希望,反映出了人类炽热的精神和对太空奥秘深刻、永恒的好奇心。
*本文由CoinTime整理编译,转载请注明来源。

所有评论