

本文作者:Mike 编译:CoinTime Candice
随着硅谷银行广为人知的爆炸性事件的发生,我的一个问题是,内部人士何时开始意识到他们可能陷入了困境?
通过查看2023年初步委托书中的最新披露,一个基于治理的论点可能会让业内人士非常清楚2022年的情况已经非常严重。
特别是,最有趣的披露是,该公司在2022年的大部分时间里都没有首席风险官,而且(据我所知)直到2023年3月8日提交的2023年初步委托书才明确向股东传达这一点。
这种不披露立即让我想知道是什么原因导致前首席风险官Laura Izurieta离开这个职位,并在这关键的时刻造成了风险监督方面如此明显的漏洞。
死后的治理
对于那些不熟悉银行治理的人来说,风险委员会可能是最重要的董事会委员会:
董事会风险委员会与其他委员会协调并在适当情况下提供支持,监督公司的全企业风险管理。
风险委员会对公司的全企业风险管理框架(包括风险管理政策的监督)、风险治理和文化以及对公司风险状况和新出现风险的监控负有主要监督责任。
公司的风险偏好声明规定了对本公司业务所涉关键风险的数量和类型的容忍度,主要由风险委员会监督,并至少每年由董事会批准。
风险委员会主要监督公司所有主要风险类别的风险管理,包括流动性、信贷、市场、运营、合规、战略和声誉风险。此外,风险委员会监督我们的资本管理,包括我们的资本计划(与董事会协调)。公司首席风险官直接向风险委员会报告,并在行政上向首席执行官报告。
来源:2023 Preliminary Proxy
因此,当我阅读2023年的委托书时,发现风险委员会1)在2022年召开了18次会议,而通常每年召开5到7次会议,2)任命了新的委员会主席,3)在一年的大部分时间里没有首席风险官,这是一组非常强烈的信号,公司可能已经意识到他们有一个比所传达出的更严重的问题:
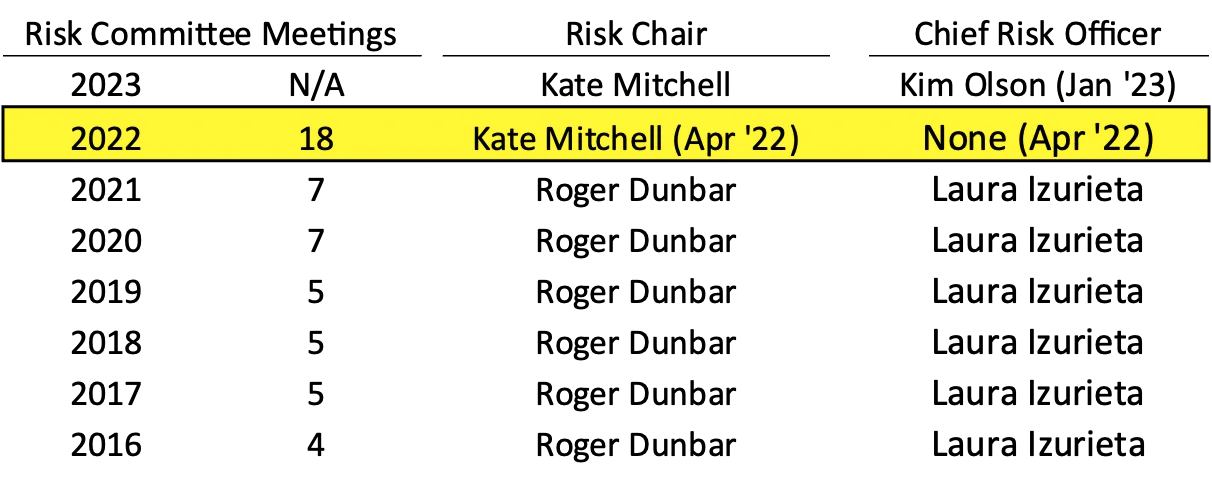
2022年没有首席风险官?
考虑到首席风险官直接向风险委员会报告,并在银行运营中发挥关键作用,2022年大部分时间缺乏首席风险官是非常令人震惊的(对我而言)。
如果没有首席风险官向风险委员会提供做出明智决策所需的适当信息和建议,谁将担任该角色?
毕竟,新任命的首席风险官Kim Olson于2023年1月加入,而公司随后会在2023年3月8日很快提出增资。
如果2022年有一位首席风险官,该公司是否会更快地筹集资金,或进行其他降低风险的交易?
没有首席风险官到位是否是一个有意的决定,以避免筹集资金的建议,并在本质上试图“争取更多的时间”让风险市场恢复?
无论出于何种原因,作为一家银行控股公司,我的理解是(我可能是错的)监管机构要求设立首席风险官:
首席风险官——(1)通常情况下。合并资产总额在500亿美元以上的银行控股公司必须任命一名在识别、评估和管理大型复杂金融公司风险方面有经验的首席风险官。
那么,硅谷银行怎么可能在2022年的大部分时间里,在没有首席风险官的情况下运作呢?!
对此,我有点目瞪口呆,但对我来说,该公司显然等待了尽可能长的时间来明确承认他们没有首席风险官,而延迟披露对我来说是一个相当严重的危险信号。
前首席风险官Laura Izurieta为什么离职?
事实上,“我们没有首席风险官”的不披露立即让我怀疑是什么原因导致前首席风险官Laura Izurieta离开了这个职位,并在这关键的时候造成如此明显的风险监督漏洞:
Izurieta于2022年10月1日离开公司。公司与Izurieta就2022年初从首席风险官职位过渡展开了讨论。因此,公司与Izurieta签署了一份离职(无理由)协议,根据该协议,她从2022年4月29日起停止担任首席风险官的职务,转而担任非执行职务,专注于某些与过渡有关的职责,直到2022年10月1日。
来源:2023 Preliminary Proxy
这是我来说是“房间里的大象”。这里发生了什么?
考虑到Izurieta在2021年 12月出售了价值400万美元的股票,当时该公司正与她接洽,讨论她如何从首席风险官的职位上转职,我不禁想知道,当她出售股票时,她是否意识到银行的资产负债表是一颗定时炸弹。
视觉效果看起来很糟糕。
首席执行官Greg Becker的“10B5-1”交易计划
首席执行官Greg Becker也在2021年 12月出售了大量股票,并在2023年2月在公司提出增资之前又进行了一次有意义的出售,这也无济于事:
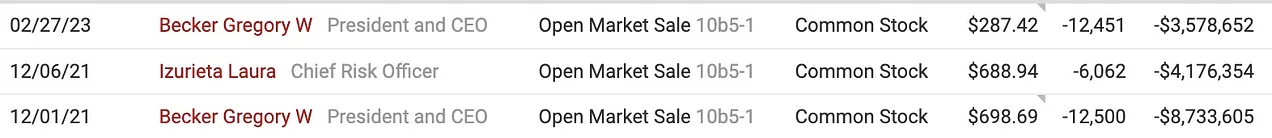
需要记住的一点是,Izurieta和Becker的10B5-1计划都是在销售发生前一个月通过的,而这些交易似乎是一次性的。它们可以说是伪装成10B5-1交易的公开市场销售。
此外,对于采用10B5-1计划而言,一个月并不是一个“冷静期”,而这种情况正是美国证券交易委员会正试图通过要求10B5-1的计划有90天的“冷静”期来打击这种情况。
此外,Becker在2023年2月行使行权价为105.18美元的期权来卖出股票也无济于事。行使期权可以说是创造了一个额外的激励机制,即在任何拟议的资本筹集公告之前,将价值最大化。
将这一交易与2022年空缺的首席风险官职位未能及时披露相结合,我很难相信Greg Becker是出于善意目的而采用这项10B5-1计划。
*本文由CoinTime整理编译,转载请注明来源。

所有评论