Cointime

扫码下载App
iOS & Android

链上借贷牛市逻辑:拐点已至,如何布局?

撰文:Noah

编译及整理:BitpushNews
核心摘要

  • 产品升级: 链上借贷将迎来必要的产品改进,以更好地迎合规模化资本的需求。
  • 需求释放: 随着功能解锁,目前的低借贷利率将诱发强劲的借贷需求。
  • 资金回流: 贷款利率将开始稳定在无风险利率之上,从而带动资本流入。
  • 估值回归: 该行业的估值倍数正向金融科技(Fintech)水平压缩,为明年的投资提供了潜在的切入机会。

链上借贷的周期规律

从历史上看,链上借贷一直遵循四阶段的周期性行为:

  • 系统资本量低,利率低。
  • 利率上升,资本流入系统。
  • 由于资本过剩,利率开始下降。
  • 由于利率过低,资本离开系统。

借贷协议的代币价格往往遵循类似的模式:价格随着利率上升和资本流入而上涨,随着利率下降和资本流出而下跌。
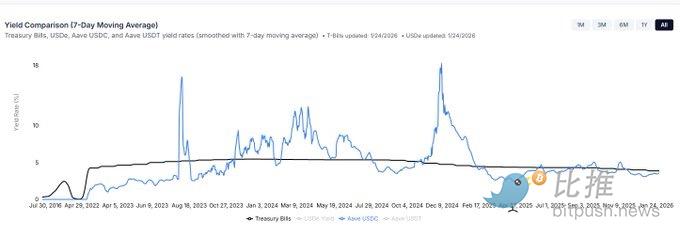
我们现在正处于第四阶段。 过去,借贷市场可以依赖加密市场的正贝塔(Beta)系数来诱发杠杆需求,从而推高利率;或者使用代币补贴来刺激更高收益。代币补贴在具有高度「反身性」的市场中奏效(价格高 = 补贴多 = 平台资本多 = 价格更高),但现在可能已不再有愿意参与这种行为的过剩资本基数。我认为,大多数借贷协议不再愿意将命运寄托在加密市场的贝塔系数上,而且补贴在不增加成本的情况下很难实现规模化。

目前导致稳定币借贷利率低于美国担保隔夜融资利率(SOFR)的问题在于:1. 借贷需求不足;2. 协议导致的资本效率低下(如点对池模型导致的现金拖累、缺乏再抵押机制等)。此外,链上借贷利率远低于大多数替代资本来源,这种状态显然不是一种长期平衡。

如何激发借贷需求?

诱发借贷需求的关键在于提供比替代方案更低的价格。目前的问题是,借贷协议还无法提供借款人所习惯的抵押资产类别和贷款结构。

1. 更优质的抵押资产

「单体式」借贷协议的安全性取决于其质量最差的资产,因此它们在引入新资产时往往过于保守。目前,几乎所有协议都转向了模块化架构,以允许进行更高风险的借贷。

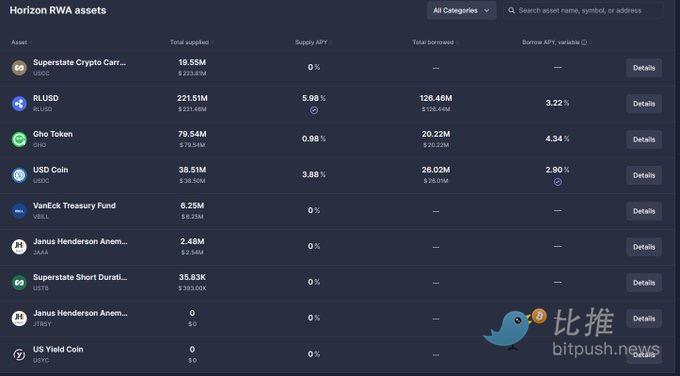
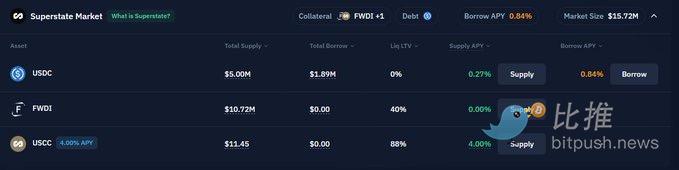
许多传统的抵押资产目前在链上还难以获得。证券借贷是一个数万亿美元的市场,其结算利率通常为 $SOFR + 75-250$ 个基点。虽然仍处于早期,但我们已看到证券借贷的雏形,如 Kamino 的 Superstate 市场、Aave 的 Horizon 市场以及 Morpho 的精选市场等。
2. 协议设计的改进

历史上,借贷协议主要针对高流动性加密资产提供「点对池」的浮动利率保证金贷款。这仅适用于狭窄的借款人群体,并因基于利用率的利率模型给贷方带来实质性的现金拖累。

Kamino、Aave 和 Morpho 今年都在发布升级,以大幅扩展贷款类型。随着协议加入定期贷款、地址白名单、与合规托管人的三方协议、直接匹配等功能,贷方将看到利差压缩(借款人付出的更多流向贷方),而借款人将获得更多灵活的贷款选择。

这将诱发借贷需求,推高利率,进而吸引资金供应,将我们推向借贷周期中的「第二阶段」。

创造高收益机会

高收益机会对于加密收益基金(Yield Funds)的生存至关重要。虽然市场或许能在没有它们的情况下生存,但我们最好不要去冒那个险。从历史上看,链上收益基金需要 12-15% 的回报率来证明其存在的合理性并筹集资金。

由于代币化基差交易(Basis Trade)以及 CME 基差交易资本效率的提升,基差收益在可见的未来已被压缩。而 10% 以上的借贷需求则需要一个(不可预期的)加密牛市。
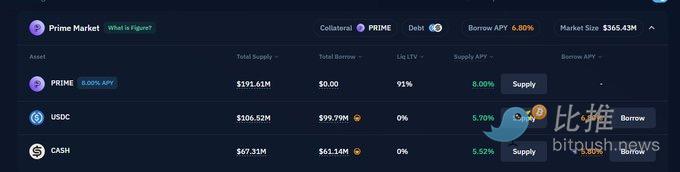
这意味着基金将被迫寻找风险略高但风险调整后收益良好的机会。最可能的机遇是代币化收益产品的入场。 例如,Figure 已经推出了收益率为 8% 的代币化房屋净值贷款(HELOC),收益基金可以在 Kamino 上通过循环杠杆来实现超过其目标利率的回报。

2026 年可能会有更多信用基金的等价物被代币化,提供 8-15% 的收益。需要提醒的是,循环杠杆带有难以量化的风险,且代币化信用产品的法律结构必须完善。

结论

我认为有一个站得住脚的逻辑:即便代币价格继续下跌,链上的借贷需求仍能持续增长。虽然我不对加密市场的贝塔估值表态,但如果上述逻辑成立,协议估值在 2026 年的某个时点将变得非常合理。
数据测算:

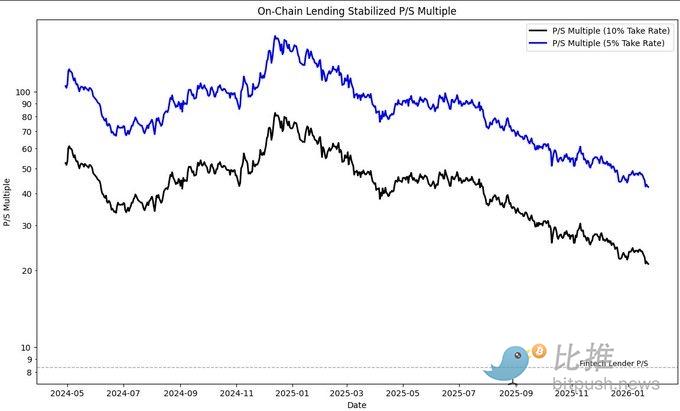
假设链上借贷公司提取 5-10% 的利息作为收入,平均利率为 6.5%。目前该板块的总市值 / 销售额(P/S)倍数为 21x 到 42x,而上市的金融科技借贷公司约为 8.4x。

虽然两者的细微差别不值得争论,但你必须对未来两年的链上借贷保持乐观,目前的估值倍数才显得合理。即便如此,由于代币价格下跌和关键绩效指标(KPI)的增长,这些倍数正在迅速压缩。
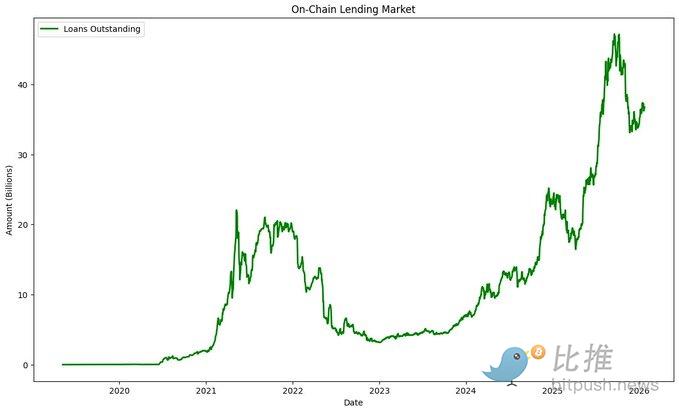
我认为 2026 年将是一个在该赛道「大举出击」的机会。 尽管短期内可能因加密资产价格下跌导致增长缓慢,但即将到来的基本面催化剂可能会为链上借贷活动提供另一个增长拐点,且具备更强的可持续性。
评论

所有评论

推荐阅读

  • 美股三大指数集体高开 科技股普遍反弹

    美股三大指数集体高开,道琼斯指数涨0.80%,标普500指数涨0.44%,纳斯达克综合指数涨0.63%。热门科技股中,苹果股价下跌0.31%,英伟达股价上涨1.48%,微软股价上涨0.32%,谷歌-A股价上涨0.99%,亚马逊股价上涨1.36%,台积电股价上涨1.42%,SpaceX股价上涨2.2%,特斯拉股价上涨1.28%,Meta股价下跌0.47%,博通股价上涨0.27%,SK海力士股价上涨2.46%,美光科技股价上涨0.14%,超威半导体股价上涨0.71%,阿斯麦股价上涨0.45%,思科股价上涨0.23%,甲骨文股价下跌3.9%,英特尔股价下跌1.22%,戴尔科技-C股价下跌0.5%,ARM股价下跌0.18%。

  • Anthropic第三季度营收同比增长1127% Claude营收达170亿美元

    11月2日,Anthropic披露,截至2026年9月30日的三个月,公司营收同比增长1127%,旗下Claude业务营收达到170亿美元。同期,公司调整后营业利润为25亿美元,调整后营业利润率为15%;但按会计口径计算,营业亏损为5.67亿美元。 此外,截至9月30日及此后,公司采购承诺及租赁协议项下的承诺支出总额约8954亿美元。

  • Strategy 上周增持 810 枚 BTC

    据 Strategy 官网数据,Strategy 上周增持 810 枚比特币,累计持仓由 848,517 枚增至 849,327 枚,今年累计买入 176,827 枚。

  • Melius Research将英伟达目标价从420美元下调至315美元

    11月2日,Melius Research:将英伟达(NVDA.O)公司目标价从420美元下调至315美元。将迈威尔科技(MRVL.O)的目标价从445美元下调至300美元。

  • 香港交易所:延长衍生产品收市后交易时段

    11月2日,香港交易所将延长衍生产品收市后交易时段。由2027年3月起,香港交易所衍生产品收市后交易时段的收市时间由现时凌晨3时延长至凌晨4时15分;将根据收市后交易时段延长后的市场发展,考虑是否于2027年11月将收市时间再延至凌晨5时15分。新安排下,收市后交易时段的收市时间将由凌晨3时延长至凌晨4时15分,让市场参与者可在香港日间交易时段以外,因应外围市况灵活管理风险。

  • ETH突破2300美元

    行情显示,ETH突破2300美元,现报2300.05美元,24小时涨幅达到1.35%,行情波动较大,请做好风险控制。

  • 本周重要事件与数据预告:美国中期选举、非农、中国外储

    11月2日,本周重要事件与数据预告如下: 1. 周一:①数据:中国10月RatingDog制造业PMI;瑞士9月实际零售销售年率;法国、德国、欧元区、英国10月制造业PMI终值;美国10月标普全球制造业PMI终值;美国10月ISM制造业PMI;美国9月营建支出月率;②事件:今日有1万亿隔夜逆回购、560亿元7天期逆回购到期。③财报:苹果(AAPL.O)、Palantir(PLTR.N)等。 2. 周二:①数据:澳大利亚至11月3日澳洲联储利率决定;瑞士10月CPI月率;美国9月JOLTs职位空缺;美国9月工厂订单月率;②事件:澳洲联储公布利率决议和货币政策声明,主席布洛克召开货币政策新闻发布会;2027年FOMC票委、芝加哥联储主席古尔斯比发表讲话;欧洲央行管委拉德夫、穆兰、科赫尔、多伦茨等发表讲话;2026年美国中期选举;③假期:日本东京证券交易所因文化日休市一日;④财报:辉瑞(PFE.N)、AMD(AMD.O)、BioNTech SE(BNTX.O)等。 3. 周三:①数据:美国当周API原油库存;中国10月RatingDog服务业PMI;法国、德国、欧元区、英国10月服务业PMI终值;欧元区10月CPI初值;美国10月ADP就业人数;美国9月贸易帐;美国10月标普全球服务业PMI终值;美国10月ISM非制造业PMI;美国当周EIA原油库存、当周EIA俄克拉荷马州库欣原油库存、当周EIA战略石油储备库存;②事件:欧洲央行管委内格尔、首席经济学家连恩发表讲话;美国财政部发布季度再融资公告;第二十四届中国半导体封装测试技术与市场年会于11月4日-6日在南京丰大国际大酒店举行;③财报:高通(QCOM.O)、Arm(ARM.O)、Uber(UBER.N)、麦当劳(MCD.N)等。 4. 周四:①数据:法国9月工业产出月率;瑞士10月季调后失业率;欧元区9月PPI月率;美国10月挑战者企业裁员人数;英国至11月5日央行利率决定;美国至10月31日当周初请失业金人数;美国10月全球供应链压力指数;美国当周EIA天然气库存;②事件:日本央行公布9月货币政策会议纪要;欧洲央行管委穆兰、执委施纳贝尔等发表讲话; 英国央行公布利率决议、会议纪要及货币政策报告,行长贝利召开货币政策新闻发布会;瑞士央行行长施莱格尔发表讲话;2026年FOMC票委、克利夫兰联储主席哈玛克就稳定币和避险货币汇率问题发表讲话;2027年FO

  • 伊朗外长披露“两天计划” 美方履约方能重启伊美谈判

    当地时间11月1日,伊朗外长阿拉格齐在接受媒体采访时表示,伊朗代表团访问卡塔尔是伊朗与卡塔尔、巴基斯坦等调解方持续沟通的延续。目前,摆在桌面的方案与伊朗此前提出的“七日计划”基本相同。卡塔尔和巴基斯坦等调解方也就此进行了多次磋商和讨论,并提出了比伊朗“七日计划”更具可行性和可操作性的建议。 阿拉格齐表示,卡塔尔提出的建议之一是“将七天期限缩短至五天甚至更短”。目前,伊朗同意一项“两天计划”,即:第一天,美国将采取一系列(履约)措施。第二天,霍尔木兹海峡将开放,海峡交通将恢复到之前的状态。 阿拉格齐指出,现在所有这些问题都摆在了桌面上,只要(美国)遵守伊朗这个为期两天的计划,就能为和平铺平道路,使霍尔木兹海峡恢复正常。在美国履行相关承诺、霍尔木兹海峡开放后,伊朗与美国恢复谈判的道路才会打开。据了解,伊朗提出的美国必须履约的条件包括:确定霍尔木兹海峡通航新航线、解冻伊朗资金、结束包括黎巴嫩在内的地区战争、解除海上封锁、伊朗出口石油豁免权、解除在《伊斯兰堡谅解备忘录》后美国实施的新制裁等。(央视)

  • 以媒:以色列已准备好与美国联手打击伊朗,但具体目标尚不明确

    11月2日,据《耶路撒冷邮报》报道,如果特朗普要求以色列国防军(IDF)在11月3日美国中期选举后参与美军空军对伊朗的军事行动,以军已做好打击准备,但目前局势仍笼罩在诸多不确定性之中。特朗普此前曾在今年8月、10月初及其他多个时点撤回对伊朗发动袭击的威胁,而如今袭击可能性再次上升,部分原因在于各方已尝试通过其他途径争取伊朗让步,特朗普团队中的部分成员也正重新转向支持军事打击。过去一周,超过10架美国军用运输机抵达以色列南部的内瓦提姆空军基地和乌夫达空军基地,似乎是在为一场重大军事行动做准备。另有报道称,美国正向以色列及其他阿拉伯盟友调运防空系统和拦截弹。不过,目前美国在该地区的兵力仍少于此前一些时期的部署规模。但这可能只是部署的开始。美国与以色列对于此类军事行动的具体目标仍存在分歧。(金十)