

近日,美国国税局(IRS)在加密税务审计中启用了一份新的调查表格。
这份表单的全称是「List of Digital Asset Platforms, Wallets, Services, and Products Used (Individual Taxpayers)」,要求纳税人逐项披露自己曾经使用过的加密平台和工具,纳税人需要在收到通知后大约四周内完成并签名返回。
这个表单分为三部分:一是交易所,现在列出了超过 100 个大大小小的加密交易所和交易平台,例如 Coinbase、Binance、Kraken、Gemini、OKX,即便是已经破产的 FTX 也在列,收到表格的纳税人需对每个平台标注「是」或「否」,并提供使用细节,如账户 ID、交易历史等;二是要求披露所有自托管钱包和托管钱包,包括 MetaMask、Ledger、Trezor、Trust Wallet 等。如果纳税人曾使用 MetaMask 等钱包与 DeFi 协议互动,如 Uniswap、Aave、Compound 等进行借贷、流动性提供或跨链桥接,同样需要披露;三是纳税人需签署声明,确认所提供信息完整且准确,并在伪证罪责任下承担后果。这意味着,如果未来税务机构发现信息存在遗漏或错误,这份文件本身就可能成为法律证据。
不少人看到这份问卷后的第一反应可能是:美国是不是突然开始追查加密税务了?
但其实不是,如果把时间线往回拉,就会发现,这并不是一场突然降临的监管风暴,而是美国税务体系在过去几年里一步步推进的结果。今天的这张调查表,其实是税务部门在已经掌握了部分信息之后,让纳税人在补齐剩下的拼图。
从 Coinbase 的那张传票说起
2017 年,美国国税局向联邦法院申请了一份被称为 「John Doe 传票」 的调查令,要求美国最大的加密交易所之一 Coinbase 提供用户交易数据。所谓 John Doe 传票,是美国税务调查中的一种特殊工具。当 IRS 怀疑某一类纳税人群体存在未申报收入时,可以在不知道具体个人身份的情况下,要求第三方机构提供相关数据。在最初的申请中,税务部门希望 Coinbase 提供 2013 至 2015 年间约 50 万名用户的交易记录,包括账户信息、交易历史以及资金流动情况。Coinbase 随后对这一请求提出法律抗辩,认为范围过于宽泛。最终经过交涉,提交给 IRS 的,是 约 1.3 万名用户的账户信息,这些账户的共同特征是在调查期间交易金额超过了 2 万美元。
尽管规模远低于最初的 50 万用户,但在行业内部,这起事件仍然被视为一个重要的监管转折点。因为它传递出一个非常明确的信号:美国税务机构已经开始把加密交易所视为税务信息的重要来源。
在传统金融市场中,券商本来就承担着类似角色。但在当时的加密世界里,很多人仍然认为交易所只是技术平台,而不是金融基础设施。
在 2019 年,美国纳税人在填写 1040 个税申报表时,第一次看到一个新的问题:在本年度中,你是否收到、出售、交换或以其他方式处置过任何数字资产……
2021 年:加密交易所被写进税法
真正改变纳税规则的,是 2021 年的《基础设施投资与就业法案》时,在这项法案中,国会首次将数字资产交易平台纳入税法中的「经纪人(broker)」定义,并要求相关平台在未来向 IRS 报送用户的交易信息。
这意味着什么?
在传统金融市场中,股票券商需要向 IRS 报告投资者交易信息,使用的税表叫 1099-B。通过这些数据,税务系统可以自动核对投资者是否申报了相应的资本收益。而在加密市场,这种机制长期是缺失的。
很多交易发生在全球不同的平台上,资产可以在几分钟内从交易所转移到钱包,再进入链上协议。税务机构往往只能依赖纳税人的自我申报。后经过数年的规则制定与行业博弈,这一制度最终演变成了一张新的税表——Form 1099-DA。
按照规则,从 2025 年起,符合条件的数字资产经纪商需要记录用户的数字资产处置行为,并在 2026 年报税季向用户和 IRS 同时发送交易数据。报告内容包括:卖出金额、交易时间和数字资产类型。
美国监管机构第一次开始系统性地收集加密交易所的数据。但加密世界的大量交易,其实并不发生在交易所。
IRS 如何一步步拼出加密世界的税务地图
如果换成一个普通加密投资者的视角,这套体系的运行可能是这样的:
假设在过去几年里,你在 Coinbase 买过比特币,也在几家海外交易所交易过山寨币,还把一部分资产转入 MetaMask,用来参与 DeFi。某一年报税时,你在 1040 表格的数字资产问题中勾选了「是」,但申报的资本收益并不多。也许两年后,你会收到 IRS 的一封审计通知信。信中要求你在 30 天内提供交易记录,并附带一份调查问卷,列出你使用过的交易所、钱包以及链上协议。
看起来像是一次突然的调查,但在很多情况下,审计人员手里其实早已掌握了一部分数据。如果把这些信息来源拆开来看,IRS 用来重建加密资产流动路径的数据,大致可以分为四层。
第一层,是交易所报告数据。
随着 1099-DA 报告制度逐步落地,越来越多中心化交易平台开始像传统券商一样向 IRS 报送用户交易信息。只要用户在平台上卖出加密资产,这笔交易就会被记录为潜在的应税事件,并进入税务系统。
交易所之所以成为监管体系中的关键节点,很简单,因为它们掌握着最重要的一件东西:用户身份信息。在 KYC 体系下,交易平台不仅知道你的钱包地址,也知道你的真实姓名、住址以及银行账户。
第二层,是传统金融体系留下的资金记录。
当加密资产与法币发生交互时,例如银行转账进入交易所、交易所提现回银行账户,资金流动往往会在银行系统中留下清晰的痕迹。这些记录虽然无法直接显示链上的交易细节,但可以帮助监管机构确定资金进入和离开加密市场的时间与规模。IRS 在过去几年里多次通过 John Doe 传票向交易平台和金融机构调取用户数据,这些记录往往会成为进一步调查的线索,可以帮助 IRS 判断资金来源和去向。
第三层,则是链上分析。IRS 长期与区块链分析公司合作,例如 Chainalysis 和 TRM Labs。通过地址和交易路径分析,这些工具可以逐渐建立起链上资金流的关系网络。如果某个钱包曾经与交易所账户发生过资金往来,那么这笔交易就可能成为身份绑定的关键节点。一旦一个地址与交易所账户建立联系,链上分析工具就可以通过地址关联、交易模式以及资金路径,逐渐识别出更多属于同一用户控制的地址群。
第四层,就是我们现在在讨论的审计问卷。在实际审计中,IRS 人员往往会根据已有数据提出更具体的问题,例如是否使用过其他交易所?是否持有自托管钱包?是否参与过 DeFi 或海外交易平台?它的作用并不是从零开始收集信息,而是查漏补缺。当交易所报告、银行记录以及链上分析已经拼出一部分资金流路径时,问卷可以迫使纳税人补齐剩余的拼图,并在伪证罪条款下确认信息的真实性。
当这四层数据被逐渐拼接在一起时,一张关于加密资产流动的税务地图就开始慢慢浮现出来。
在这套体系中,最重要的数据入口往往是中心化交易所。无论是 1099-DA 的交易报告制度,还是过去几年 IRS 通过 John Doe 传票获取的数据,本质上都围绕着同一个节点展开——那些掌握用户身份信息的交易平台。
但问题是,加密世界的交易并不只发生在交易所。在很多情况下,交易所只是资产进入加密市场的入口。一笔资金可能先在交易所完成买入,然后在几分钟之内被转入自托管钱包,再进一步进入链上协议参与借贷、交易或衍生品操作。此后发生的交易行为,往往已经不再依赖传统意义上的账户体系,而是通过自动化做市商、链上衍生品协议或其他去中心化应用完成。
也正因为如此,当中心化交易所逐渐成为税务信息的重要来源时,一个新的问题自然会浮现出来:如果监管体系越来越依赖这些平台提供交易数据,那么用户的交易路径会不会随之发生变化?
在现实市场中,交易路径从来不是固定的。流动性深度、交易手续费、监管环境,甚至隐私需求,都会影响用户选择在哪些平台完成交易。当某一个环节的成本或透明度发生变化时,市场参与者往往会自发地寻找新的路径来重新平衡这些因素。
在这样的背景下,也许一些完全运行在链上的交易协议,可能会被重新审视。例如 Hyperliquid 这样的链上衍生品平台,它们并不扮演传统意义上的「经纪人」角色,是一组部署在区块链上的交易规则,而不是一家能够向税务机构直接报告用户交易数据的公司。
在这些协议中,交易记录依然是公开的,任何人都可以在链上查看每一笔交易的发生过程。但与中心化交易平台不同的是,链上地址并不会自动绑定到某个具体的身份主体,至少在技术层面上,它们并不会天然对应到某一个可以向监管机构提交报告的节点。
也正因为如此,当监管体系越来越依赖中心化平台提供数据时,不同基础设施之间的监管可见度可能会呈现出某种差异:交易行为本身依然透明,但身份信息未必同样透明。
这种差异是否会改变未来加密市场的交易结构,现在或许还很难下定论。但可以确定的是,当税务规则开始逐渐深入加密经济时,市场参与者也一定会重新评估不同交易路径之间的成本、风险与透明度。
那么,美国人需要为过去多年的加密盈利补税吗?
随着 IRS 获得的数据越来越多,一些美国投资者或许开始担心:如果税务机构能够看到历史交易,我是否需要为过去多年的加密盈利补税?
从法律层面看,倒也不必过分担忧。因为美国税务体系通常遵循所谓的追溯期限。在正常情况下,IRS 可以审计过去三年的报税记录;如果认定存在大额漏报收入,追溯期可能扩大到六年;而只有在被认定为税务欺诈的极端情况下,追溯期限才可能被取消。
而且,在实际审计中,IRS 并不是随机寻找目标,而是优先关注一些明显存在统计异常的账户。根据税务顾问的经验,数字资产审计往往集中在三类人群身上。
第一类,是在 1040 报税表数字资产问题中勾选「是」,但申报交易活动极少的纳税人。这种情况在数据上会形成明显矛盾,因为勾选「是」意味着承认参与过数字资产交易,但税表却几乎没有相关收入记录。
第二类,是 1099-DA 报告与纳税申报表不匹配 的账户。如果交易所报告用户卖出大量资产,而税表中申报的资本收益明显偏低,这种差异往往会成为系统提示的重点。
第三类,则是 2017 至 2021 年牛市期间的高频交易者。在那个阶段,加密市场经历了数次价格暴涨,很多投资者进行了大量交易,但未必完整申报所有收益。
因此,税务专业人士提醒,在填写审计问卷时需要格外谨慎。漏报历史平台可能引发进一步审查,而过度披露新的链上活动也可能为审计人员打开新的调查线索。因此,在签署文件之前咨询熟悉数字资产的税务律师,通常被认为是更稳妥的做法。
当税务规则遇到加密世界
从税法角度看,加密资产的纳税义务其实并不是新鲜事。IRS 早在 2014 年就已经将数字资产定义为财产,相关收益一直需要申报。
但随着税务体系逐渐完善,它可能正在悄悄改变加密市场的结构。对于大型机构而言,这种变化更多体现在合规成本上。基金、做市商或上市公司通常拥有完整的会计与审计流程,因此新的报告制度更像是一套额外的数据对账机制。
但对于许多个人投资者来说,情况就完全不同了。尤其是那些在多个交易平台、钱包和链上协议之间频繁操作的用户,他们过去习惯于依靠分散的账户结构来管理资产,而现在,这些看似分散的交易路径正在被逐渐拼接起来。
如今,不仅是美国的 IRS,英国的 HMRC、澳洲的 ATO 还是加拿大的 CRA,也都在逐步加强对加密资产交易的申报要求,并由此催生出了一整套专门的加密报税软件生态。
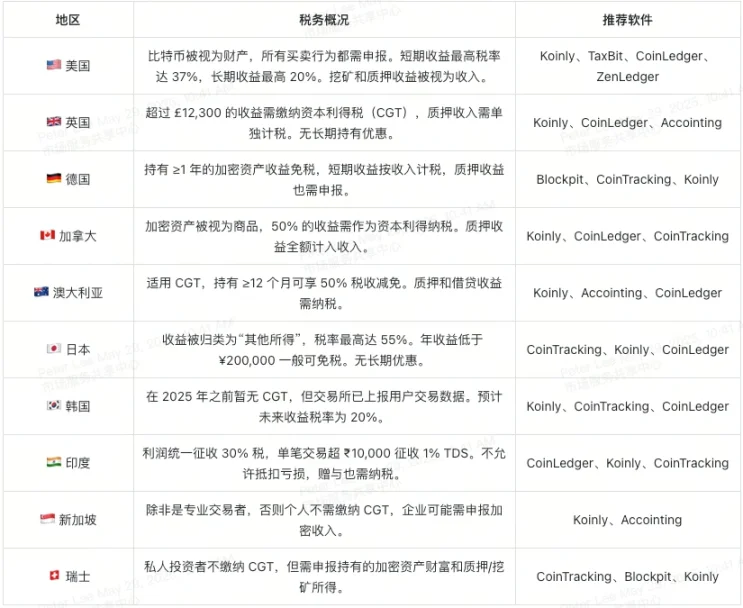
税务规则进入加密经济,本身也是监管体系正在经历的一场缓慢而持续的变化。

所有评论